Anne BarratPublié le 24 Septembre 2026
Depuis 2022, la guerre en Ukraine a rebattu les cartes du commerce mondial du blé. La Russie a gagné des parts de marché, l’Ukraine a dû sécuriser de nouvelles voies d’exportation et les grands pays importateurs, notamment en Afrique du Nord et au Moyen-Orient, restent étroitement dépendants des approvisionnements de la mer Noire. Dans un marché où les dix premiers exportateurs concentrent environ 80 % des ventes mondiales, chaque perturbation peut avoir des répercussions bien au-delà de la région.
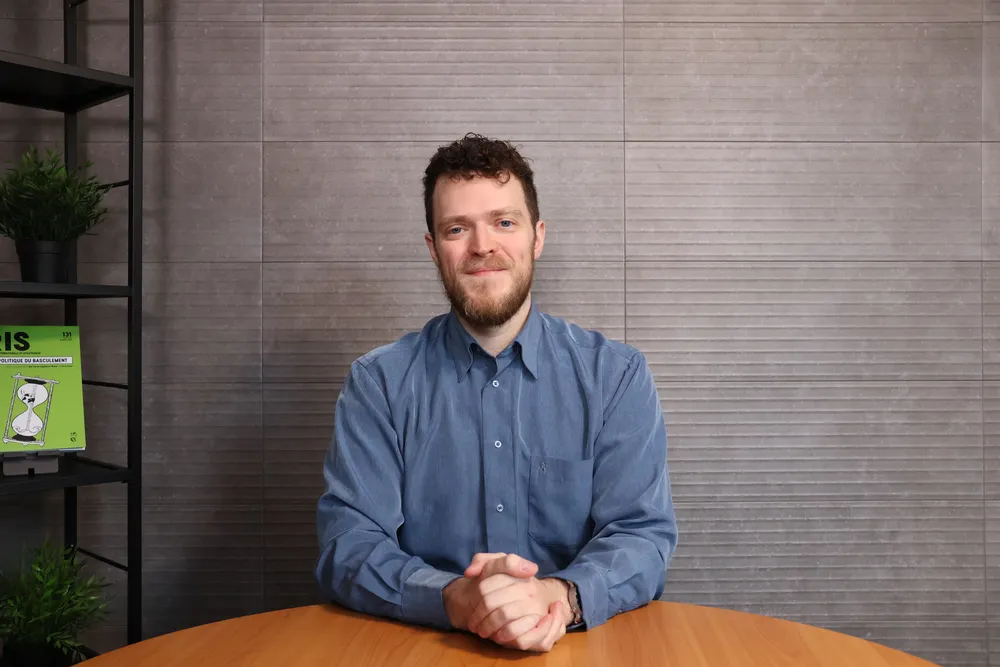
Directeur des études d’Agriculture Stratégies, think tank consacré aux politiques agricoles et alimentaires, Jérémy Denieulle travaille notamment sur la géopolitique des matières premières agricoles. Son analyse est sans détour : un marché du blé désormais habitué aux crises, au point, pour l’instant, de ne plus réagir aux tensions comme il le faisait en 2022.
Bloom Agritech : Frappes sur les ports, Ormuz bloqué, El Niño annoncé : pourquoi les cours du blé ne s'envolent-ils pas comme en 2022 ?
Jérémy Denieulle : Cela peut sembler contradictoire : après de bonnes récoltes, il y a du blé en abondance en Ukraine et en Russie, mais il a eu du mal à sortir cet été du fait de l’escalade en mer Noire. Ensuite, les sécheresses de cet été dans l’hémisphère Nord ont impacté la production de grands exportateurs comme l’Europe, les États-Unis ou le Canada. Je ne peux formuler que des hypothèses. D'abord, l'Afrique du Nord a connu de bonnes récoltes, notamment en Algérie et au Maroc, grâce à une bonne pluviométrie.
Également, la psychologie des marchés a changé. En 2022, les cours avaient explosé dès le jour de l'invasion : à l'époque, le moindre événement géopolitique les affolait. Aujourd'hui, les regards se portent aussi sur Ormuz et sur Bab el-Mandeb, où les Houthis ont pris le contrôle du détroit sans le bloquer. Les points chauds se multiplient, et les marchés ont fini par l'intégrer. Je crois qu’il y a un avant et un après 2022 : pour les marchés, la géopolitique n'est plus une variable, c'est une constante avec laquelle il faut impérativement composer.
En mer Noire, les frappes ont pourtant repris de plus belle cet été. Qu'est-ce qui a changé depuis 2022 ?
Les attaques visent les silos et les ports des deux côtés : l'Ukraine a elle aussi frappé le port russe de Novorossiïsk. Ce n'est pas nouveau. En 2022, la Russie misait sur une guerre éclair : empêcher l'Ukraine d'exporter ses céréales devait faire s'effondrer son économie en quelques semaines. Mais le rapport de force a changé pour de bon. En 2022, Moscou pouvait imposer un blocus total. Aujourd'hui, elle en est incapable : une partie de sa flotte de la mer Noire a été détruite, et la Turquie empêche ses navires de guerre d'y revenir, en vertu de la convention de Montreux de 1936. L'Ukraine avait ainsi pu sécuriser ses exportations sans corridor de l'ONU. Notons que, même si les prix ne flambent pas comme ce fut le cas en 2022, près d’un tiers du commerce mondial de blé transite par la mer Noire, qui demeure donc un point goulot d’étranglement critique et vulnérable.
« Pour les marchés, la géopolitique n’est plus une variable, c’est une constante. »
Que cherche alors la Russie en frappant les navires marchands ?
Elle veut décourager les armateurs de venir charger en Ukraine. Elle veut aussi faire grimper les primes d'assurance, ce qui rend les exportations ukrainiennes plus chères. En 2022, la Russie bloquait. Aujourd'hui, elle dissuade. C’est une tactique de guerre : les exportations agricoles et agroalimentaires ukrainiennes sont indispensables à son économie, et donc à sa capacité de résilience face à l’invasion.
Faut-il craindre une flambée cette année ?
Plutôt que de répondre par oui ou par non, demandons-nous ce qui pourrait en provoquer une. Je vois trois risques à surveiller de près pour la prochaine récolte, et c'est déjà beaucoup. Le premier, c'est la mer Noire, même si je crois qu’aucun des deux belligérants n’a d’intérêt à ce que l’escalade s’y poursuive. Le deuxième, c'est le Super El Niño attendu à l'automne. Je ne suis pas climatologue, les climatologues eux-mêmes débattent de ses effets et l’ampleur de ses effets est encore incertaine. Mais il s'annonce long et intense, et devrait bouleverser le climat surtout dans l'hémisphère Sud. On y trouve de grands exportateurs comme l'Argentine et l'Australie, d'autant plus précieux qu'ils récoltent à contre-saison, et de gros importateurs en Asie du Sud-Est et en Afrique. Les réactions en chaîne peuvent être nombreuses.
Les stocks mondiaux sont pourtant élevés…
Il faut faire attention à ces chiffres des stocks. Certes, ils sont élevés du fait de bonnes récoltes l’année dernière, mais gardons à l’esprit que la Chine détient plus de la moitié des stocks mondiaux de blé, et ce blé ne quittera jamais le pays. Il faut donc déjà retirer 50 à 60 % du chiffre affiché. De même, des stocks existent en Russie et en Ukraine, mais ils y sont pour le moment en partie bloqués : disposer de réserves n’est pas une fin en soi si l’on est en impossibilité de les utiliser. Il y a tout de même une raison d'être optimiste : en 2022, face à une vraie pénurie, le marché a su s'adapter, par exemple avec l'Inde qui a exporté vers l'Afrique de l'Est. Il conserve encore des marges de manœuvre.
Et le troisième risque ?
Le blocage du détroit d'Ormuz, qui dure depuis février. Environ 35 % de l'urée exportée dans le monde, l'engrais azoté le plus utilisé, passe par ce détroit. Une bonne partie du gaz qui sert à fabriquer les engrais vient aussi du Golfe. Dès mars, j'alertais sur le risque d'une crise à retardement. Pour la dernière récolte, les engrais étaient déjà achetés. Mais si les prix restent élevés longtemps, ce sont les rendements de la récolte suivante qui baisseront. En France, des agriculteurs ont déjà laissé des parcelles en jachère cette année : avec des engrais aussi chers, semer du blé ne valait plus le coup. Chez les importateurs, cela peut vouloir dire des rendements plus faibles, des grains de moins bonne qualité, et donc encore plus de blé à acheter à l'étranger. Ormuz, c'est une crise du blé à retardement : elle se jouera dans les champs l'an prochain.
Qui tient vraiment le marché : les exportateurs ou les importateurs ?
Les exportateurs, sans hésiter. Le déséquilibre est énorme. Chaque année, de façon très stable, les dix premiers exportateurs font environ 80 % des ventes mondiales. Les achats sont bien plus dispersés : les dix premiers importateurs pèsent plutôt autour de 40 %. Les vendeurs peuvent donc largement imposer leurs conditions. Et comme la demande réagit peu aux prix, un acheteur a peu de moyens de se tourner vers d'autres fournisseurs. Le blé est un marché où les vendeurs font la loi.
« Ormuz, c’est une crise du blé à retardement : elle se jouera dans les champs l’an prochain. »
Pourquoi le blé russe et ukrainien est-il si compétitif ?
Ce sont des agricultures qui n'ont rien à voir avec les nôtres. Elles exploitent d'immenses surfaces héritées des fermes collectives soviétiques. Elles ont été réorganisées sur un modèle capitaliste, avec de très forts soutiens publics. Pour l'Ukraine, exporter a été dès les années 1990 un moyen de retrouver sa place dans le commerce mondial et de financer la construction de l'État. Pour la Russie, dans les années 2000-2010, le blé est devenu une nouvelle source de revenus en plus du pétrole et du gaz, et un levier politique. Ajoutez des coûts de production bien plus bas qu'en Europe de l'Ouest ou aux États-Unis, et surtout la proximité de certains grands importateurs, comme l’Égypte.
Cela pèse sur le débat autour de l'entrée de l'Ukraine dans l'Union européenne…
Oui. La politique agricole commune (PAC) a été conçue pour des agricultures très différentes. L'Europe traverse déjà une crise de compétitivité interne : la France perd des parts de marché face aux pays d'Europe de l'Est. Avec l'Ukraine, le problème change d'échelle.
Quels pays sont les plus dépendants du blé importé ?
L'Égypte, premier importateur mondial de blé, parfois au coude-à-coude avec l'Indonésie. Ses dirigeants surveillent le prix du blé en permanence, parce que tout en dépend, jusqu'au budget de l'État : le blé s'achète en dollars, et le pays manque chroniquement de devises. Et la géographie compte : l'Égypte fait face à la mer Noire. Depuis le début des années 2000, le blé russe puis ukrainien y a pris de plus en plus de place. À la veille de la guerre, il représentait environ 80 % des importations égyptiennes, et c'est toujours le cas. L'Égypte est le premier client de la Russie et de l'Ukraine.
Cette dépendance est-elle un choix politique ?
Ce n'est pas un choix politique qui a rendu l'Égypte dépendante à 80 % de la mer Noire mais le jeu des appels d’offre. L'acheteur public égyptien, le GASC (General Authority For Supply Commodities), lançait des appels d'offres : « dans six mois, je veux tant de milliers de tonnes, envoyez vos propositions ». Tout le monde répondait, avec du blé français, russe ou autre, et le moins cher l'emportait. Le blé de la mer Noire, imbattable sur le prix comme sur le transport, gagnait presque à chaque fois.
Qu'est-ce qui a changé depuis ?
En 2024 s'est produit un événement qui a secoué les marchés céréaliers, sans faire la une de la presse généraliste. Le GASC existait depuis 1968 et importait un peu plus de la moitié du blé égyptien, ce qui en faisait le premier acheteur unique de blé au monde. Du jour au lendemain, le gouvernement lui a retiré les achats de blé pour les confier à une agence liée à l'armée de l'air, Mostakbal Misr (Future of Egypt). Cela peut surprendre, mais depuis 2013, l'armée est au pouvoir en Égypte et contrôle une très large part de l'économie.
Selon moi, l'État voulait abandonner les appels d'offres publics pour négocier de gré à gré, en secret. L'idée était de discuter directement les prix et les volumes notamment avec les exportateurs russes, pour profiter de l'instabilité du marché. Le résultat est plutôt mauvais : beaucoup d'exportateurs russes se plaignent de l'incompétence du nouvel acheteur, et le marché est désorganisé. C'est le signe d'un pays profondément ébranlé par 2022.
L'Algérie est aussi un très gros importateur…
Elle reste parmi les cinq premiers importateurs mondiaux. Il y a encore quelques années, c'est la France qui la fournissait. Là aussi, c'est l'État qui achète directement, parce que le blé et la disponibilité de pain bon marché conditionne la stabilité du pays. C'est vrai dans toute la région, de l'Afrique du Nord au Moyen-Orient : les États pèsent lourd dans le commerce du blé et dans la filière du pain, souvent subventionné. Au Maghreb et au Machrek, subventionner le pain, c'est acheter la stabilité politique.
Ces pays peuvent-ils réduire leur dépendance ?
C'est extrêmement difficile, car un régime alimentaire ne se change pas en claquant des doigts. L'Afrique du Nord et le Moyen-Orient ont, de très loin, la consommation de blé par habitant la plus élevée au monde. Ces pays savent que ce n'est pas tenable, notamment pour leurs finances. Le blé bon marché des années 1980-90 est loin, et depuis le début des années 2000 les crises s'enchaînent : les émeutes de la faim de 2007-2008, les printemps arabes de 2011, le Covid, puis 2022. Ils ont essayé de réserver les subventions aux plus pauvres, mais le sujet est explosif. Quand Sadate a voulu réduire fortement les subventions alimentaires, en 1977, il a déclenché des émeutes meurtrières qui demeurent très présentes dans la mémoire collective égyptienne.
« Au Maghreb et au Machrek, subventionner le pain, c’est acheter la stabilité politique. »
Et en Afrique subsaharienne ?
Le Nigeria, souvent dans le top 10 des importateurs, a tenté à plusieurs reprises de se passer du blé importé en poussant les céréales locales ou le manioc. Ces tentatives ont toujours échoué, d'abord parce que les consommateurs n'ont pas suivi. Il y a aussi le poids des choix passés : une industrie de la meunerie s'est développée dans les années 1970 grâce au blé importé. Elle pèse économiquement et politiquement, et elle a tout intérêt à ce que les importations continuent.
Face aux tensions en mer Noire, la Russie dispose-t-elle d’alternatives ?
Elle le fait déjà depuis cet été, en faisant passer une partie de son blé par ses ports du nord. Mais cela reste très limité : ces ports sont déjà saturés et ne peuvent pas absorber les volumes habituels de la mer Noire. Et livrer l'Afrique du Nord depuis là-haut coûte beaucoup plus cher. La Russie perd donc son avantage de prix, et c'est une raison de plus pour qu'elle ne laisse pas la situation durer.
Et l'Ukraine ?
Pour elle, les solutions de contournement sont quasi inexistantes. En 2022, une partie du grain était passée par camion via la Pologne, ce qui avait mis les agriculteurs polonais en colère, rendant le transport terrestre politiquement très coûteux. Ces routes sont difficiles à rouvrir. Les ports fluviaux, plus éloignés d'Odessa, tournent déjà à pleine capacité et sont désormais visés par des drones russes. Pour l'Ukraine, il n'y a pas de plan B à la mer Noire.
Depuis 2022, le blé est souvent présenté comme une arme de guerre. Est-ce le bon terme ?
Je dirais plutôt qu'il est « arsenalisé ». Le blé n'est pas une arme par nature : il le devient par l'usage qu'on en fait. C'est la céréale la plus échangée au monde. Elle est au cœur de l'alimentation humaine dans de nombreuses régions, surtout en Afrique du Nord et au Moyen-Orient, et elle a donc une très forte valeur politique. La Russie n'a rien inventé, mais c'est aujourd'hui elle qui s'en sert le plus. Le Kremlin l'assume même ouvertement : pour lui, le blé est une arme diplomatique au même titre que le pétrole.
« Le blé n’est pas une arme par nature. Il le devient par l’usage qu’on en fait. »
Comment cela se traduit-il concrètement ?
De plusieurs façons. Pendant l'année qu'a duré le corridor céréalier de l'ONU en mer Noire, Moscou a menacé à plusieurs reprises d'en sortir si l'on n'assouplissait pas les sanctions liées à SWIFT. Elle en avait les moyens : premier exportateur mondial depuis 2016, elle est très présente sur les marchés africains, parmi les plus dépendants au blé importé. En 2023-2024, le Kremlin a aussi offert du blé à six pays africains, parmi les plus proches de ses positions.
Il y a eu aussi le vol pur et simple. Dès les premiers mois de la guerre, l'armée russe s'est emparée des récoltes des agriculteurs dans les territoires occupés, et la BBC l'a très bien documenté. Ces « céréales fantômes » échappaient à toute statistique. Elles partaient en Crimée, puis étaient réexportées depuis Sébastopol vers des alliés comme la Syrie de Bachar al-Assad, à des prix imbattables puisqu'elles n'avaient rien coûté.
La Russie est-elle la seule à jouer cette carte ?
Non, et il faut le rappeler. Depuis 1945, les États-Unis ont beaucoup utilisé leur blé comme arme diplomatique. Pendant la guerre froide, ils ont imposé des embargos aux pays qui refusaient de s'aligner : leur stratégie d’endiguement (containment) de l’URSS épousait d’ailleurs très clairement la carte de l’aide alimentaire étatsunienne. L'Égypte en a fait les frais quand elle penchait trop du côté soviétique. C'est la politique du ventre. Au fond, plus qu'une arme de guerre, le blé est aujourd'hui l'otage des conflits.
Le blé pourrait-il peser sur l'issue du conflit ?
J'en doute. Depuis 2022, la Russie a plutôt gagné du terrain sur le blé : elle a pris des parts de marché à l'Ukraine, s'est implantée dans de nouveaux pays africains et y a renforcé sa présence diplomatique et économique. En revanche, le blé peut ramener les deux camps à la table des négociations, sans forcément aller jusqu'à la paix. La mise en place du corridor céréalier, en 2022, a été l'un des très rares moments où Russie et Ukraine ont négocié directement.
Aucun des deux n'a intérêt à ce que la mer Noire reste aussi explosive. Les deux économies en souffrent, même si l'Ukraine en souffre bien plus. Et la Russie a des ambitions diplomatiques, notamment en Afrique, qui l'empêchent de bloquer trop longtemps. Se présenter en garante de la sécurité alimentaire mondiale tout en bloquant l'un des greniers de la planète, c'est une position intenable. Des dirigeants africains le lui ont fait remarquer dès 2022. Le blé ne mettra pas fin à la guerre. Mais il peut ramener Moscou et Kiev à la table des négociations.
« Le commerce du blé raconte la fragmentation du monde.»
Assistons-nous à une dédollarisation du commerce du blé ?
C'est une vraie question. Le passage de l'Égypte au gré à gré sert aussi à sortir des marchés en dollars. Les importateurs les plus fragiles sont ceux qui n'exportent pas d'énergie, comme l'Égypte, contrairement à l'Algérie. Ils manquent souvent de dollars pour acheter leur blé. Ils ont donc intérêt à se rapprocher d'une Russie sous sanctions, elle-même gênée pour utiliser le dollar, et à payer dans d'autres monnaies. La Chine va dans le même sens avec ses routes de la soie : une ligne de chemin de fer via le terminal de Zabaïkalsk doit permettre à la Russie de lui vendre du blé directement, et ces échanges ne se feront pas en dollars. Pékin le met même en avant. Cela en dit long sur la fragmentation du monde : de plus en plus d'acteurs ont intérêt à contourner les grands marchés mondiaux qui fonctionnent depuis cinquante ans. Le commerce du blé raconte la fragmentation du monde.
Anne Barrat - 4 Septembre 2026
Anne Barrat - 12 Août 2026
Anne Barrat - 12 Août 2026