Anne BarratPublié le 29 Septembre 2026
La Chine est devenue le deuxième exportateur mondial d'agroéquipements, derrière l'Allemagne et devant les États-Unis. Jusqu'où sa percée peut-elle aller en Europe ? Dans une note publiée le 29 septembre, Jérémy Denieulle, directeur des études d'Agriculture Stratégies, et Sandrine Doppler, analyste en prospective et intelligence économique, examinent les ambitions des constructeurs chinois et les obstacles auxquels ils se heurtent sur le marché européen.
L'actualité donne une résonance particulière à leur analyse. Du 6 au 9 octobre, le constructeur chinois Zoomlion présentera au Sommet de l'Élevage de Clermont-Ferrand une gamme complète de tracteurs, jusqu'aux fortes puissances hybrides. Un signal de plus d'une volonté de conquête qui se heurte pourtant à un paradoxe : les constructeurs chinois savent produire des tracteurs puissants, mais ne parviennent pas à s'imposer sur ce segment en Europe.
Au-delà de la concurrence entre constructeurs, la note interroge la solidité des réseaux de concessionnaires, les conséquences du droit à la réparation et de l'électrification, ainsi que les dépendances industrielles de l'agriculture européenne.Voici les principaux enseignements d’une analyse approfondie que nous vous invitons à lire dans son intégralité sur le site d’Agriculture Stratégies.
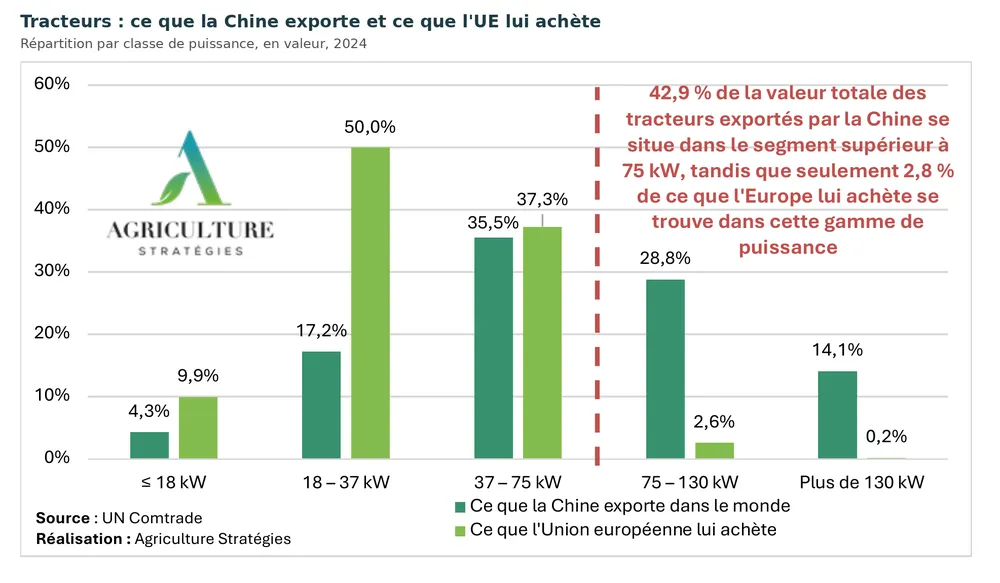
Entre 2017 et 2025, les importations européennes de tracteurs chinois sont passées de 87,9 à 567 millions d'euros. Parmi les tracteurs importés de pays extérieurs à l'Union européenne, la Chine fournit désormais 47 % des modèles de 18 à 37 kW et 35 % de ceux de 37 à 75 kW : des machines destinées notamment au maraîchage, à la viticulture et à l'élevage.
Au-dessus de 75 kW, en revanche, sa part stagne entre 1 et 3 % depuis 2017. Or c'est précisément là que se situe le cœur du marché agricole européen : le tracteur standard immatriculé en France en 2025 développe en moyenne 166 chevaux, soit 122 kW.
Ce plafond ne traduit pas une incapacité industrielle. Les fortes puissances représentent près de 43 % de la valeur des tracteurs que la Chine exporte dans le monde, principalement vers l'espace postsoviétique, les Amériques et d'autres marchés hors d'Europe. Mais elles ne pèsent que 2,8 % de ce que l'Union européenne lui achète.
Le verrou se situe ailleurs : dans le service et la distribution. Un agriculteur qui achète un tracteur de 150 chevaux doit aussi pouvoir compter sur un technicien et des pièces disponibles à proximité, pendant les dix à quinze ans que durera sa machine. Une panne en pleine période de semis ou de récolte peut coûter bien davantage que la réparation elle-même. Or, selon l'Autorité de la concurrence, quatre constructeurs, i.e. John Deere, AGCO, CNH et CLAAS, concentrent près de 90 % du marché français. Leurs réseaux de concessionnaires, organisés notamment autour d'exclusivités territoriales, constituent une barrière difficile à franchir pour les nouveaux entrants.
Faute de pouvoir s'imposer directement sur le marché européen des fortes puissances, les constructeurs chinois multiplient les stratégies d'implantation, disposant de plusieurs leviers :
– Racheter une marque et son réseau : Zoomlion contrôle depuis 2020 le constructeur allemand Rabe, récupérant ainsi une marque historique, un site industriel et un réseau de revendeurs.
– S'appuyer sur des réseaux de distribution existants : en Pologne, Lovol recrute notamment d'anciens concessionnaires des marques Ursus, Zetor ou Belarus.
– Organiser le service après-vente : Zoomlion développe un entrepôt de pièces en Allemagne pour approvisionner le marché européen.
– Solliciter des soutiens publics : en Hongrie, Zoomlion a obtenu une aide d'environ 18 millions d'euros pour un investissement industriel de 110 millions d'euros, consacré aux matériels d'élévation et non aux tracteurs.
– Recruter des compétences européennes : les constructeurs chinois s'entourent de professionnels expérimentés pour maîtriser les spécificités commerciales et réglementaires du marché.
Trois évolutions sont susceptibles d'affaiblir le verrou des concessionnaires et de favoriser l'arrivée de nouveaux concurrents :
- Un réseau fragilisé. Le marché français des agroéquipements a reculé de 20 % en deux ans. Des concessionnaires en difficulté pourraient être tentés de diversifier leur offre en accueillant de nouvelles marques.
- Le droit à la réparation. Aux États-Unis, un accord conclu en juillet 2026 contraint Deere à ouvrir davantage l'accès à ses logiciels et outils de diagnostic. Une machine plus facilement réparable pourrait devenir un argument commercial pour un nouvel entrant.
- L'électrification. En réduisant certains besoins d'entretien mécanique et en facilitant le diagnostic à distance, elle pourrait modifier le rôle traditionnel des concessionnaires. Un basculement dont les constructeurs chinois, déjà bien positionnés dans les batteries, pourraient tirer parti.
« La dépendance industrielle n’est pas à venir : elle est déjà installée », souligne Sandrine Doppler. Les constructeurs européens s'approvisionnent en effet en Chine pour une partie de leurs composants électroniques et de leurs batteries, tandis que leurs logiciels reposent largement sur des technologies nord-américaines.
« L’Europe est ainsi doublement dépendante : du logiciel nord-américain d’un côté, du matériel et des matières premières chinoises de l’autre », constate-t-elle, avant de conclure : « La question pertinente n’est donc pas de savoir si les constructeurs chinois entreront sur le marché européen, mais quelle dépendance l’Europe est prête à accepter, et ce qu’il advient de sa souveraineté agricole le jour où les flux s’interrompent ou sont instrumentalisés. »
Aurore Dupont - 13 Juillet 2026
Aurore Dupont - 24 Juin 2026
Aurore Dupont - 17 Juin 2026