Anne BarratPublié le 9 Octobre 2026
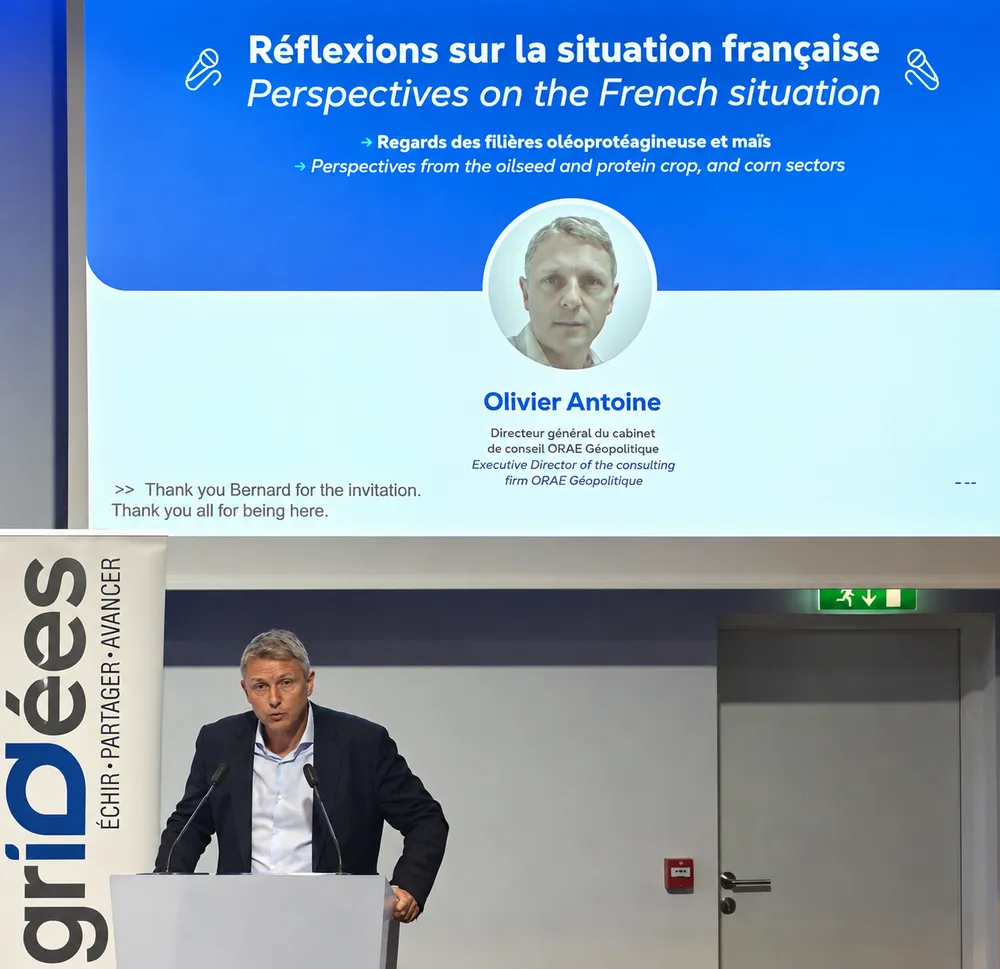
Que se passerait-il si l’Ukraine retrouvait la paix ? Si la guerre s’installait ? Si la Russie l’emportait ? Autant de questions auxquelles a répondu Olivier Antoine lors de la conférence de rentrée d’Agridées, « Union européenne/Ukraine : évolution des négociations agricoles ». Docteur en géopolitique, Olivier Antoine dirige ORAE Géopolitique, un cabinet d’analyse des risques géopolitiques qui conseille entreprises agricoles et agroalimentaires, ministères, collectivités, chambres d’agriculture et organisations internationales. Spécialiste des questions agricoles et alimentaires, il est aussi expert associé du Club Demeter et auteur de La Géopolitique du soja.
Son intervention s’appuyait sur une étude prospective menée en 2024-2025 à la demande de l’Association générale des producteurs de maïs (AGPM). Une étude « pas du tout partisane », insiste-t-il, qui croise 19 indicateurs au sein de trois scénarios volontairement contrastés : le statu quo, une intégration pleine et entière de l’Ukraine à l’UE sans aucun garde-fou, et une victoire russe. Le deuxième est assumé comme maximaliste, car « la prospective n’est pas une boule de cristal ». Il ne s’agit pas de prédire l’avenir, mais de mesurer, filière par filière, où atterrirait le maïs européen si toutes les barrières tombaient, de l’amidonnerie à la volaille. Aux professionnels ensuite d’en tirer les conséquences : « Moi, je fais juste le chiffrage. » Un second volet, consacré au blé et réalisé pour l’AGPB, doit être présenté à la mi-octobre, et l’exercice est également mené pour la Roumanie et la Pologne.
Les ordres de grandeur donnent la mesure du défi. L’Ukraine produit trois fois plus de maïs que la France, à des coûts bien inférieurs. Or les amidonneries, qui achètent 1,6 million de tonnes de maïs français, soit un peu plus de 10 % de la récolte nationale, sont des « chasseurs de coûts » : « Si c’est moins cher, on va acheter au moins cher. » Ces volumes ne pourraient pas forcément se reporter sur la volaille. Après son adhésion, la Pologne a multiplié par quatre sa production de poulet ; appliqué à une Ukraine dont la production avicole explose déjà, ce scénario ferait disparaître « plusieurs millions de tonnes » de débouchés pour le maïs français.
Une Ukraine en paix et intégrée à l’UE, c’est donc l’équivalent de toute la production française de maïs mis sur le marché européen. Coûts, transformation, semences, corridor en mer Noire : Olivier Antoine détaille les risques pour la filière française.
Bloom Agritech : Pourquoi le maïs est-il plus exposé que le blé face à l’Ukraine ?
Olivier Antoine : Parce que le rapport de force n’est pas du tout le même. Selon les années, la France produit plus de blé que l’Ukraine. Sur le maïs, ce n’est pas le cas : nous sommes face à l’un des plus gros compétiteurs mondiaux, et nous en sommes dépendants. Le rapport de force est donc déséquilibré.
Que changeraient la paix et une intégration à l’Union européenne ?
L’Ukraine est déjà un très grand producteur. En paix et intégrée à l’UE, elle serait capable d’augmenter significativement ses surfaces et sa production. Nous avons chiffré qu’elle pourrait mettre sur le marché européen l’équivalent de ce que la France produit aujourd’hui. C’est une nouvelle France qui arriverait sur le marché. C’est énorme, un vrai bouleversement.
Le respect des normes européennes ne rééquilibrerait-il pas la concurrence ?
Pour avoir travaillé sur le sujet, je ne le crois pas. Même aux normes européennes, les coûts de production ukrainiens resteront très bas. L’Ukraine ne produira pas au coût de la France, de l’Espagne, de l’Italie ou de l’Allemagne. Elle a en outre ces agroholdings, ces fermes gigantesques qui intègrent tous les maillons de la chaîne. Elle est donc capable de monter très facilement dans la chaîne de valeur et d’aller concurrencer sur le marché européen tous les producteurs et toutes les filières.
La qualité peut-elle protéger le maïs européen de cette concurrence ?
Certaines filières, comme l’amidonnerie ou la volaille, ne recherchent pas nécessairement la qualité. Le maïs est une matière première très malléable ; ce n’est pas le blé, où le taux de protéines joue beaucoup. La question de la qualité, je la traiterais surtout sous l’angle des semences, et elle est préoccupante. La Roumanie a perdu énormément de surfaces de semences ces dernières années, notamment sous la pression ukrainienne. La France garde une qualité largement supérieure. Mais un pays qui reçoit des investissements recevra aussi de la R&D en semences. Là où l’Ukraine concurrence aujourd’hui sur les volumes et les bas coûts, elle pourra demain concurrencer aussi sur la qualité.
Quel sera, selon vous, le grand enjeu de l’après-guerre ? Le véritable risque est-il dans les volumes ou dans la transformation ?
La capacité de l’Ukraine à monter en valeur ajoutée, et la vitesse à laquelle elle le fera. Le précédent ministre de l’Agriculture l’avait en tête : l’Ukraine transforme aujourd’hui 7 % de sa production, elle veut monter à 25, puis 30, 40, 50 %, sur le modèle brésilien ou américain, avec des idées très claires de première, deuxième et troisième transformation. En pleine guerre, c’est impensable : une amidonnerie coûte 200 millions de dollars et un à deux ans de construction, c’est se mettre une cible dans le dos. Mais dans notre scénario de fin de guerre, tout passe : le rail aux normes européennes, les ports, les silos, les amidonneries, les éthanoleries. Si l’Ukraine monte à chaque échelon de la transformation avec des coûts extrêmement compétitifs, cela déstabiliserait des filières européennes déjà fragilisées par la Chine ou le Brésil.
Quel scénario jugez-vous le plus probable ?
Pour l’instant, le statu quo. Les processus d’adhésion sont toujours extrêmement longs et complexes. Faire adhérer pleinement l’Ukraine, ce serait mettre l’Europe en guerre de manière déclarée. S’il y a adhésion, je pense qu’elle sera échelonnée, peut-être sous la forme d’un État associé, avec des clauses de sauvegarde plus faciles à mettre en place. Mais ce statu quo n’est plus celui d’il y a un an. La Russie a franchi un cap dans la production de drones. Pour notre étude sur le blé, nous avons donc intégré un corridor dégradé en mer Noire, et même un corridor complètement fermé. Ce sont des coûts conjoncturels, mais si la guerre dure, ils deviennent structurants.
Un corridor fermé, est-ce réaliste ?
Il faut regarder ce que fait la Russie : elle transforme ses ports de Saint-Pétersbourg et de Mourmansk pour accueillir des vraquiers céréaliers, avec un transport ferroviaire de 3 000 à 4 000 km pris en charge par l’État. Si elle arrive à sortir ses grains par un autre corridor que la mer Noire, même plus cher, cela veut dire qu’elle n’aura plus peur de condamner le corridor ukrainien. Aujourd’hui, les deux pays se neutralisent. Cette recherche de solutions, ce n’est pas la paix.
Vous avez aussi étudié l’hypothèse d’une victoire russe. Que signifierait-elle ?
Tout le monde balaie ce scénario, mais nous l’avons écrit très sérieusement. Nous avons retenu la version « punition » : les grandes agroholdings passeraient aux mains de proches du Kremlin et l’économie ukrainienne serait totalement reprimarisée. On laisse produire, puis on exporte sous pavillon russe ou on transforme en Russie. Sur le blé, le duo russo-ukrainien représenterait 25 à 30 % de l’offre mondiale : ils feraient la pluie et le beau temps. Sur le maïs, c’est moins inquiétant pour l’Europe, qui peut se tourner vers les États-Unis, le Brésil ou l’Argentine. Et le premier débouché du maïs transformé ukrainien, l’Union européenne, lui serait fermé.
Que peut faire la filière française ?
Les options sont simples : soit on augmente la compétitivité du maïs français, soit on l’aide à faire face à un tel raz-de-marée, soit on ne fait rien et on accepte le raz-de-marée. Mais on ne peut pas faire comme si le raz-de-marée n’allait pas arriver. C’était le sens de notre travail : aller au-delà des compilations de chiffres et mesurer, filière par filière, ce qu’une intégration de l’Ukraine signifierait concrètement.
Michel J. F. Dubois - 25 Septembre 2026
Anne Barrat - 24 Septembre 2026
Anne Barrat - 30 Juillet 2026