Anne BarratPublicado el 25 Septiembre 2026
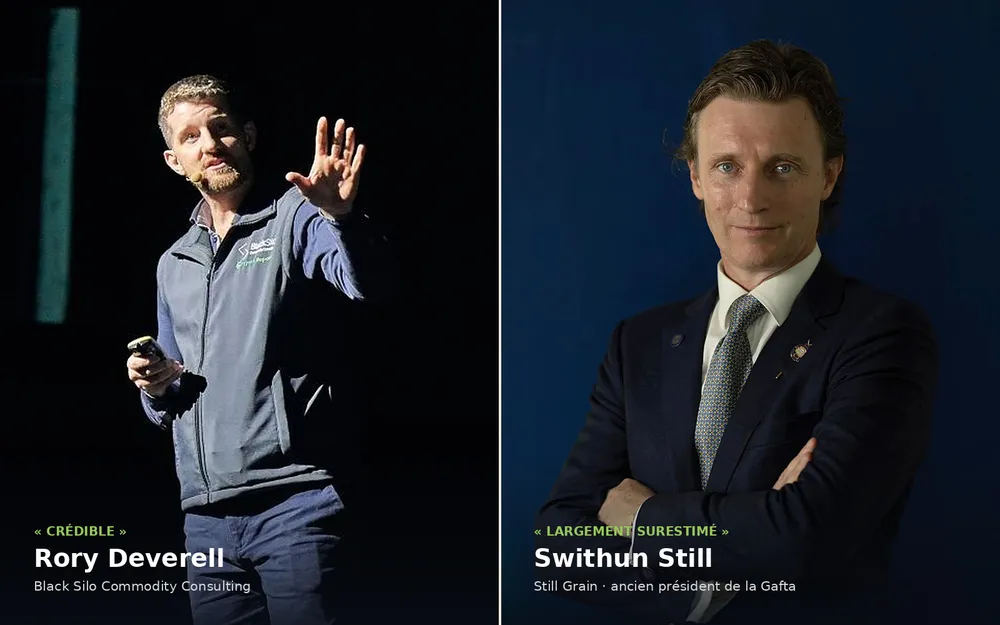
El 5 de agosto de 2010, Vladimir Putin anunciaba el cierre de las exportaciones de trigo ruso; diez días después, el 15 de agosto, el embargo entraba en vigor y los precios se disparaban. El 4 de agosto de 2026, una nota de Bloomberg reavivaba el mismo temor: tras los ataques a Odessa, las exportaciones agrícolas ucranianas podrían verse reducidas a más de la mitad esta campaña – 29,6 millones de toneladas en lugar de las 64,4 esperadas –, y los silos del país, con cerca de 59 millones de toneladas de capacidad, saturados ya en noviembre. Dieciséis años después, casi día por día, el mercado vuelve a estar a la espera de un colapso. Dos veteranos del Mar Negro han aceptado responder las mismas diez preguntas: Swithun Still, fundador de Solaris y uno de los mayores exportadores de trigo ruso en el mundo, y Rory Deverell, fundador de la consultora Black Silo Commodity Consulting. El primero responde "ampliamente sobrestimado". El segundo responde "creíble".
Bloom Agritech: Muchos observadores mencionan un posible choque en el mercado del trigo. ¿Escenario creíble o ampliamente sobrestimado?
Swithun Still: Sobrestimado, y ampliamente. El riesgo de choque existe, pero no hay que dramatizarlo. La cosecha rusa supera este año los 92 millones de toneladas, según analistas fiables como SovEcon o IKAR, y los stocks están ahí. Juntos, Rusia (20 a 25 % del trigo exportado) y Ucrania (5 a 11 %) representan cerca del 30 % del comercio mundial, casi todo en el Mar Negro. Los ataques en el Mar de Azov y en el Mar Negro son un verdadero choque logístico, pero el trigo sigue saliendo: los barcos cargan todos los días. El trigo está ahí, el trigo se mueve.
Rory Deverell: Creíble, porque la perturbación ya está presente. La cuestión no es si el choque va a ocurrir, sino cuánto tiempo va a durar, y qué puede soportar la cadena logística entre tanto. Las rutas de sustitución son aproximadamente dos veces menos eficientes que los puertos en aguas profundas, con un costo de dos a tres veces superior.
¿El riesgo proviene realmente de las exportaciones rusas y ucranianas, o, más arriba, de la capacidad misma de estos países para producir y cosechar?
Swithun Still: La verdadera pregunta es la disponibilidad física del trigo, y está ahí. La cosecha es buena: lo que estamos viviendo es un problema de logística, no de producción. Si el trigo no sale en el volumen deseado ahora, saldrá más tarde; el trigo se almacena durante años, siempre que haya silos, ventilación y fumigación. Las exportaciones pueden verse obstaculizadas por sanciones llamadas secundarias —bancos que se niegan a financiar un cargamento ruso por exceso de prudencia—, pero el trigo, en sí, no está sancionado en ninguna parte. Y siempre hay un banco, en Dubái o en otro lugar, que puede hacer el trato: el pago se realiza entonces en dirhams, a veces en liras turcas, en euros, o incluso en yuanes.
Rory Deverell: Hoy, los granos están ahí y serán cosechados: para la campaña 2026/27, es un asunto de logística, no de oferta en la producción. La verdadera ruptura se daría más bien en 2027/28, si los productores no logran financiar y comercializar su cosecha 2026/27.
Si Rusia tuviera dificultades para cosechar y exportar su trigo debido a restricciones logísticas, energéticas o financieras, ¿cuáles serían las consecuencias para el mercado mundial?
Swithun Still: El escenario me parece poco probable. Las dificultades actuales en el Mar de Azov se resolverán: Moscú ya subsidia el transporte ferroviario para sacar más trigo por los puertos bálticos, Vysotsk y Ust-Luga. Transportar el grano hacia el norte no es nada fácil cuando se produce en el sur, alrededor de Rostov, Krasnodar o Stavropol, a solo unas decenas de kilómetros de los puertos, pero precisamente para eso sirven los subsidios.
Rory Deverell: No veo un riesgo sustancial. El único punto de atención es la siembra de la cosecha 2027. Si las áreas sembradas con trigo disminuyen, no será porque el trigo cueste demasiado producirlo, sino porque la colza es más rentable: la relación de precios colza/trigo ha subido alrededor de 2,3, un nivel que empuja mecánicamente a sembrar oleaginosas en lugar de cereales. Es un arbitraje de rotación de cultivos, no una crisis de competitividad.
¿Cuál es hoy el riesgo que los mercados de cereales subestiman más?
Swithun Still: El mercado ama el riesgo: sin riesgo, no hay volatilidad. Por lo tanto, es raro que lo subestime. El verdadero ángulo muerto es una cadena de suministro que se ha vuelto demasiado "justo a tiempo", y países sin red de seguridad: Etiopía, Sudán, donde estados inestables no tienen ni los medios ni la infraestructura de almacenamiento. En cambio, Egipto impone por ley seis meses de consumo en reserva. Recuerdo el 5 de agosto de 2010: Putin anunciaba el cierre de las exportaciones rusas, efectivo diez días después. La complacencia, que consiste en pensar "siempre produciremos suficiente", es el verdadero peligro.
Rory Deverell: La creciente autosuficiencia de los mercados destinatarios. Oriente Medio y el norte de África han cosechado este año un récord de 94 millones de toneladas de pequeños cereales, trigo y cebada combinados. Es esta producción la que determina la demanda de importación, y el mercado la subestima.
¿Las dificultades anunciadas en el maíz pueden, directa o indirectamente, avivar las tensiones sobre el trigo?
Swithun Still: Todo está relacionado: los cereales están correlacionados, cuando el trigo se tensa, el maíz sigue, y viceversa. Pero no hay un problema mundial con el maíz: Estados Unidos y Brasil, que se ha convertido en el primer productor, dominan; Ucrania sigue siendo cómoda, al igual que Rumanía, Bulgaria o Serbia. Francia pesa poco, mucho menos que Ucrania: incluso amputada de un 30 a un 40 % (validar) su cosecha sigue siendo un no tema mundial. No hay efecto dominó sobre el trigo.
Rory Deverell: Posible, pero la Unión Europea compensará su déficit de maíz dando más trigo y cebada a sus animales. Es principalmente un tema de cereales forrajeros, distinto de la cuestión del trigo panadero del Mar Negro.
¿Son suficientes los stocks mundiales para absorber un choque simultáneo en Rusia y Ucrania?
Swithun Still: Sí, pero atención: el stock mundial es una cifra engañosa, porque está desigualmente repartido. China posee una gran cantidad, al menos según sus estadísticas oficiales, que no se pueden verificar. Sin embargo, hay stocks en Europa, Rusia y en los países productores.
Rory Deverell: Sí. La región afectada reporta más de 100 millones de toneladas de stocks de la campaña anterior, el nivel más alto desde 2017.
Más allá de los precios, ¿cuáles serían las primeras cadenas agrícolas y agroalimentarias afectadas?
Swithun Still: Los fabricantes de alimentos para animales, la panadería y, sobre todo, los países estructuralmente dependientes de las importaciones de trigo, encabezados por los de África.
Rory Deverell : La primera cadena afectada es la logística misma. Llevar una tonelada de trigo de la granja, en el Mar Negro, hasta los puertos del Mar Rojo cuesta hoy alrededor de 275 dólares, frente a 250 un año antes — y es el flete marítimo hacia Oriente Medio y el norte de África lo que explica la mayor parte del aumento. Aguas abajo, la consecuencia es mecánica: cuanto más cara y compleja es la cadena, más les conviene a los países importadores acortarla, es decir, producir ellos mismos.
¿La situación cuestiona la estrategia de soberanía alimentaria de muchos países?
Swithun Still : Separa dos mundos. Los países que han legislado reservas estratégicas – Egipto, por ejemplo, que impone seis meses de consumo – están protegidos. Los Estados más frágiles, como Etiopía o Sudán, que no tienen ni los medios ni los silos, siguen expuestos. La lección no es producir a toda costa, sino dotarse de reservas.
Rory Deverell : Menos que antes. Los países de Oriente Medio y el norte de África han ganado 35 millones de toneladas de producción de trigo y cebada, y este año firman un nuevo récord.
Más ampliamente, ¿se ha convertido la concentración de las exportaciones mundiales de trigo entre unos pocos grandes países en un riesgo sistémico?
Swithun Still : Menos de lo que se dice. El Mar Negro pesa mucho, pero la oferta sigue siendo diversificada: la Unión Europea, Canadá, Australia, Estados Unidos, Argentina son todos grandes exportadores. Cuando una fuente se cierra, otra toma el relevo — eso es lo que limita el riesgo sistémico.
Rory Deverell : La última campaña ha ofrecido la gama más amplia de orígenes competitivos en décadas. Los países de Oriente Medio y el norte de África están ganando autonomía, Turquía es más a menudo exportadora neta que importadora, y la India también tiene un excedente exportable.
Si solo se pudiera vigilar un indicador en las próximas semanas para anticipar la evolución del mercado del trigo, ¿cuál elegiría?
Swithun Still : Los volúmenes realmente exportados, como los sigue, entre otros, SovEcon. Hay que observar lo que se carga y se envía desde los puertos. Mientras el trigo siga saliendo, la perturbación sigue siendo logística; si estos flujos se interrumpen de forma duradera, el problema cambia de naturaleza.
Rory Deverell : Los índices del mercado físico de Fryers. Cuando el efectivo sigue, o no sigue, a los mercados de futuros, es una señal direccional. Para medirlo, se necesitan datos fiables sobre el mercado físico.
Michel J. F. Dubois - 25 Septiembre 2026
Anne Barrat - 24 Septiembre 2026
Anne Barrat - 4 Septiembre 2026