Anne BarratPublicado el 24 Septiembre 2026
Desde 2022, la guerra en Ucrania ha reconfigurado el comercio mundial de trigo. Rusia ha ganado cuota de mercado, Ucrania ha tenido que asegurar nuevas rutas de exportación y los grandes países importadores, especialmente en el norte de África y Oriente Medio, siguen dependiendo estrechamente de los suministros del Mar Negro. En un mercado donde los diez principales exportadores concentran alrededor del 80 % de las ventas mundiales, cada perturbación puede tener repercusiones mucho más allá de la región.
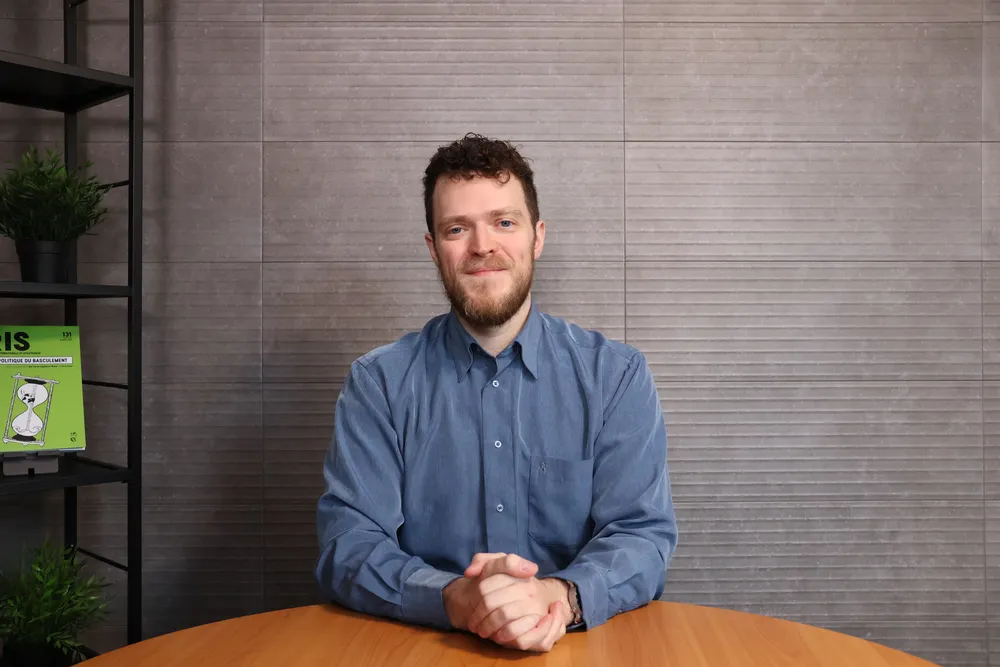
Director de estudios de Agricultura Estrategias, think tank dedicado a las políticas agrícolas y alimentarias, Jérémy Denieulle trabaja especialmente en la geopolítica de las materias primas agrícolas. Su análisis es directo: un mercado de trigo que ahora está acostumbrado a las crisis, hasta el punto de que, por el momento, ya no reacciona a las tensiones como lo hacía en 2022.
Bloom Agritech: ¿Ataques a los puertos, Ormuz bloqueado, El Niño anunciado: por qué los precios del trigo no se disparan como en 2022?
Jérémy Denieulle: Puede parecer contradictorio: después de buenas cosechas, hay trigo en abundancia en Ucrania y Rusia, pero ha tenido dificultades para salir este verano debido a la escalada en el Mar Negro. Luego, las sequías de este verano en el hemisferio norte han impactado la producción de grandes exportadores como Europa, Estados Unidos o Canadá. Solo puedo formular hipótesis. Primero, el norte de África ha tenido buenas cosechas, especialmente en Argelia y Marruecos, gracias a una buena pluviosidad.
Además, la psicología de los mercados ha cambiado. En 2022, los precios se dispararon desde el día de la invasión: en ese momento, el más mínimo evento geopolítico los alteraba. Hoy, las miradas también se dirigen a Ormuz y a Bab el-Mandeb, donde los hutíes han tomado el control del estrecho sin bloquearlo. Los puntos calientes se multiplican, y los mercados han terminado por integrarlo. Creo que hay un antes y un después de 2022: para los mercados, la geopolítica ya no es una variable, es una constante con la que hay que lidiar.
En el Mar Negro, los ataques han vuelto a intensificarse este verano. ¿Qué ha cambiado desde 2022?
Los ataques apuntan a los silos y puertos de ambos lados: Ucrania también ha atacado el puerto ruso de Novorossiysk. No es nada nuevo. En 2022, Rusia apostaba por una guerra relámpago: impedir que Ucrania exportara sus cereales debía hacer que su economía colapsara en pocas semanas. Pero la relación de fuerzas ha cambiado para siempre. En 2022, Moscú podía imponer un bloqueo total. Hoy, no puede: parte de su flota del Mar Negro ha sido destruida, y Turquía impide que sus buques de guerra regresen, en virtud de la convención de Montreux de 1936. Así, Ucrania pudo asegurar sus exportaciones sin el corredor de la ONU. Cabe señalar que, aunque los precios no se disparan como lo hicieron en 2022, cerca de un tercio del comercio mundial de trigo transita por el Mar Negro, que sigue siendo un punto crítico y vulnerable.
"Para los mercados, la geopolítica ya no es una variable, es una constante."
¿Qué busca Rusia al atacar los buques mercantes?
Quiere desanimar a los armadores de venir a cargar en Ucrania. También quiere hacer subir las primas de seguro, lo que encarece las exportaciones ucranianas. En 2022, Rusia bloqueaba. Hoy, disuade. Es una táctica de guerra: las exportaciones agrícolas y agroalimentarias ucranianas son indispensables para su economía, y por lo tanto para su capacidad de resiliencia frente a la invasión.
¿Debemos temer un aumento este año?
En lugar de responder con un sí o un no, preguntémonos qué podría provocarlo. Veo tres riesgos a vigilar de cerca para la próxima cosecha, y ya es bastante. El primero es el Mar Negro, aunque creo que ninguno de los dos beligerantes tiene interés en que la escalada continúe allí. El segundo es el Super El Niño esperado para el otoño. No soy climatólogo, los climatólogos mismos debaten sobre sus efectos y la magnitud de sus efectos aún es incierta. Pero se prevé que sea largo e intenso, y debería alterar el clima, especialmente en el hemisferio sur. Allí se encuentran grandes exportadores como Argentina y Australia, aún más valiosos ya que cosechan en contratemporada, y grandes importadores en el sudeste asiático y África. Las reacciones en cadena pueden ser numerosas.
Sin embargo, las reservas mundiales son altas...
Hay que tener cuidado con estas cifras de reservas. Ciertamente, son altas debido a las buenas cosechas del año pasado, pero recordemos que China posee más de la mitad de las reservas mundiales de trigo, y ese trigo nunca saldrá del país. Por lo tanto, ya hay que restar del 50 al 60 % de la cifra mostrada. Asimismo, hay reservas en Rusia y Ucrania, pero en este momento están en parte bloqueadas: tener reservas no es un fin en sí mismo si no se pueden utilizar. Sin embargo, hay una razón para ser optimista: en 2022, frente a una verdadera escasez, el mercado supo adaptarse, por ejemplo, con la India exportando hacia África Oriental. Aún conserva márgenes de maniobra.
¿Y el tercer riesgo?
El bloqueo del estrecho de Ormuz, que dura desde febrero. Aproximadamente el 35 % de la urea exportada en el mundo, el fertilizante nitrogenado más utilizado, pasa por este estrecho. Una buena parte del gas que se utiliza para fabricar fertilizantes también proviene del Golfo. Desde marzo, he alertado sobre el riesgo de una crisis a largo plazo. Para la última cosecha, los fertilizantes ya estaban comprados. Pero si los precios se mantienen altos durante mucho tiempo, serán los rendimientos de la próxima cosecha los que disminuirán. En Francia, algunos agricultores ya han dejado parcelas en barbecho este año: con fertilizantes tan caros, sembrar trigo ya no valía la pena. Para los importadores, esto puede significar rendimientos más bajos, granos de menor calidad, y por lo tanto aún más trigo que comprar en el extranjero. Ormuz es una crisis del trigo a largo plazo: se jugará en los campos el próximo año.
¿Quién realmente controla el mercado: los exportadores o los importadores?
Los exportadores, sin dudarlo. El desequilibrio es enorme. Cada año, de manera muy estable, los diez principales exportadores representan alrededor del 80 % de las ventas mundiales. Las compras están mucho más dispersas: los diez principales importadores representan alrededor del 40 %. Por lo tanto, los vendedores pueden imponer ampliamente sus condiciones. Y como la demanda reacciona poco a los precios, un comprador tiene pocas formas de recurrir a otros proveedores. El trigo es un mercado donde los vendedores imponen la ley.
"Ormuz es una crisis del trigo a largo plazo: se jugará en los campos el próximo año."
¿Por qué es tan competitivo el trigo ruso y ucraniano?
Estas son agriculturas que no tienen nada que ver con las nuestras. Explotan enormes superficies heredadas de las granjas colectivas soviéticas. Han sido reorganizadas bajo un modelo capitalista, con un fuerte apoyo público. Para Ucrania, exportar ha sido desde los años 90 un medio para recuperar su lugar en el comercio mundial y financiar la construcción del Estado. Para Rusia, en los años 2000-2010, el trigo se convirtió en una nueva fuente de ingresos además del petróleo y el gas, y un apalancamiento político. Agregue costos de producción mucho más bajos que en Europa Occidental o en Estados Unidos, y sobre todo la proximidad de algunos grandes importadores, como Egipto.
Esto pesa en el debate sobre la entrada de Ucrania en la Unión Europea…
Sí. La política agrícola común (PAC) fue diseñada para agriculturas muy diferentes. Europa ya atraviesa una crisis de competitividad interna: Francia está perdiendo cuota de mercado frente a los países de Europa del Este. Con Ucrania, el problema cambia de escala.
¿Qué países son los más dependientes del trigo importado?
Egipto, el mayor importador mundial de trigo, a veces codo a codo con Indonesia. Sus líderes monitorean constantemente el precio del trigo, porque de todo depende, hasta del presupuesto del Estado: el trigo se compra en dólares, y el país carece crónicamente de divisas. Y la geografía cuenta: Egipto está frente al Mar Negro. Desde principios de los años 2000, el trigo ruso y luego ucraniano ha ido ocupando cada vez más espacio. En la víspera de la guerra, representaba aproximadamente el 80% de las importaciones egipcias, y sigue siendo así. Egipto es el principal cliente de Rusia y Ucrania.
¿Es esta dependencia una elección política?
No es una elección política la que ha hecho a Egipto dependiente en un 80% del Mar Negro, sino el juego de las licitaciones. El comprador público egipcio, el GASC (Autoridad General de Suministro de Productos), lanzaba licitaciones: "en seis meses, quiero tantas miles de toneladas, envíen sus propuestas". Todos respondían, con trigo francés, ruso u otro, y el más barato ganaba. El trigo del Mar Negro, imbatible en precio y transporte, ganaba casi siempre.
¿Qué ha cambiado desde entonces?
En 2024 ocurrió un evento que sacudió los mercados de cereales, sin hacer titulares en la prensa generalista. El GASC existía desde 1968 e importaba un poco más de la mitad del trigo egipcio, lo que lo convertía en el mayor comprador único de trigo en el mundo. De la noche a la mañana, el gobierno le retiró las compras de trigo para confiárselas a una agencia vinculada a la fuerza aérea, Mostakbal Misr (Futuro de Egipto). Esto puede sorprender, pero desde 2013, el ejército está en el poder en Egipto y controla una gran parte de la economía.
En mi opinión, el Estado quería abandonar las licitaciones públicas para negociar de manera privada, en secreto. La idea era discutir directamente los precios y los volúmenes, especialmente con los exportadores rusos, para aprovechar la inestabilidad del mercado. El resultado es bastante malo: muchos exportadores rusos se quejan de la incompetencia del nuevo comprador, y el mercado está desorganizado. Es el signo de un país profundamente sacudido por 2022.
Argelia también es un gran importador…
Sigue estando entre los cinco principales importadores mundiales. Hace unos años, era Francia la que la suministraba. Aquí también, es el Estado el que compra directamente, porque el trigo y la disponibilidad de pan barato condicionan la estabilidad del país. Esto es cierto en toda la región, desde el norte de África hasta el Medio Oriente: los Estados tienen un peso considerable en el comercio de trigo y en la cadena de suministro de pan, a menudo subsidiado. En el Magreb y el Mashrek, subsidiar el pan es comprar estabilidad política.
¿Pueden estos países reducir su dependencia?
Es extremadamente difícil, porque un régimen alimentario no se cambia de la noche a la mañana. El norte de África y el Medio Oriente tienen, con mucho, el consumo de trigo per cápita más alto del mundo. Estos países saben que no es sostenible, especialmente para sus finanzas. El trigo barato de los años 80-90 está lejos, y desde principios de los años 2000 las crisis se han sucedido: los disturbios por hambre de 2007-2008, las primaveras árabes de 2011, el Covid, y luego 2022. Han intentado reservar las subvenciones para los más pobres, pero el tema es explosivo. Cuando Sadate quiso reducir drásticamente las subvenciones alimentarias, en 1977, desató disturbios mortales que permanecen muy presentes en la memoria colectiva egipcia.
"En el Magreb y el Mashrek, subsidiar el pan es comprar estabilidad política."
¿Y en África subsahariana?
Nigeria, a menudo en el top 10 de los importadores, ha intentado en varias ocasiones prescindir del trigo importado promoviendo cereales locales o yuca. Estos intentos siempre han fracasado, primero porque los consumidores no han seguido. También está el peso de las decisiones pasadas: una industria de la molienda se desarrolló en los años 70 gracias al trigo importado. Tiene un peso económico y político, y tiene todo el interés en que las importaciones continúen.
Ante las tensiones en el Mar Negro, ¿tiene Rusia alternativas?
Ya lo está haciendo desde este verano, haciendo pasar parte de su trigo por sus puertos del norte. Pero esto sigue siendo muy limitado: estos puertos ya están saturados y no pueden absorber los volúmenes habituales del Mar Negro. Y entregar a África del Norte desde allí cuesta mucho más. Por lo tanto, Rusia pierde su ventaja de precio, y es una razón más para que no deje que la situación se prolongue.
¿Y Ucrania?
Para ella, las soluciones alternativas son casi inexistentes. En 2022, parte del grano pasó por camión a través de Polonia, lo que enfureció a los agricultores polacos, haciendo que el transporte terrestre fuera políticamente muy costoso. Estas rutas son difíciles de reabrir. Los puertos fluviales, más alejados de Odessa, ya están funcionando a plena capacidad y ahora son objeto de ataques de drones rusos. Para Ucrania, no hay un plan B al Mar Negro.
Desde 2022, el trigo a menudo se presenta como un arma de guerra. ¿Es el término correcto?
Yo diría más bien que está "arsenalizado". El trigo no es un arma por naturaleza: se convierte en una por el uso que se le da. Es el cereal más comercializado del mundo. Está en el corazón de la alimentación humana en muchas regiones, especialmente en el norte de África y en Oriente Medio, y por lo tanto tiene un gran valor político. Rusia no ha inventado nada, pero hoy en día es quien más lo utiliza. El Kremlin lo asume incluso abiertamente: para él, el trigo es un arma diplomática al igual que el petróleo.
"El trigo no es un arma por naturaleza. Se convierte en una por el uso que se le da."
¿Cómo se traduce esto concretamente?
De varias maneras. Durante el año que duró el corredor cerealero de la ONU en el Mar Negro, Moscú amenazó en varias ocasiones con salir de él si no se flexibilizaban las sanciones relacionadas con SWIFT. Tenía los medios: primer exportador mundial desde 2016, está muy presente en los mercados africanos, que son de los más dependientes del trigo importado. En 2023-2024, el Kremlin también ofreció trigo a seis países africanos, entre los más cercanos a sus posiciones.
También hubo el robo puro y simple. Desde los primeros meses de la guerra, el ejército ruso se apoderó de las cosechas de los agricultores en los territorios ocupados, y la BBC lo ha documentado muy bien. Estos "cereales fantasmas" escapaban a cualquier estadística. Iban a Crimea, y luego eran reexportados desde Sebastopol a aliados como Siria de Bashar al-Assad, a precios imbatibles ya que no habían costado nada.
¿Es Rusia la única que juega esta carta?
No, y hay que recordarlo. Desde 1945, Estados Unidos ha utilizado mucho su trigo como arma diplomática. Durante la Guerra Fría, impusieron embargos a los países que se negaban a alinearse: su estrategia de contención de la URSS se alineaba muy claramente con el mapa de la ayuda alimentaria estadounidense. Egipto lo sufrió cuando se inclinó demasiado hacia el lado soviético. Es la política del estómago. En el fondo, más que un arma de guerra, el trigo es hoy el rehén de los conflictos.
¿Podría el trigo influir en el resultado del conflicto?
Lo dudo. Desde 2022, Rusia ha ganado terreno en el trigo: ha tomado cuota de mercado a Ucrania, se ha establecido en nuevos países africanos y ha reforzado su presencia diplomática y económica allí. Sin embargo, el trigo puede llevar a ambos bandos a la mesa de negociaciones, sin necesariamente llegar a la paz. La implementación del corredor cerealero, en 2022, fue uno de los muy raros momentos en que Rusia y Ucrania negociaron directamente.
Ninguno de los dos tiene interés en que el Mar Negro siga siendo tan explosivo. Ambas economías sufren, aunque Ucrania sufre mucho más. Y Rusia tiene ambiciones diplomáticas, especialmente en África, que le impiden bloquear demasiado tiempo. Presentarse como garante de la seguridad alimentaria mundial mientras bloquea uno de los graneros del planeta es una posición insostenible. Algunos líderes africanos se lo hicieron notar desde 2022. El trigo no pondrá fin a la guerra. Pero puede llevar a Moscú y Kiev a la mesa de negociaciones.
"El comercio del trigo cuenta la fragmentación del mundo."
¿Estamos asistiendo a una desdolarización del comercio del trigo?
Es una verdadera pregunta. El paso de Egipto al comercio a la carta también sirve para salir de los mercados en dólares. Los importadores más frágiles son aquellos que no exportan energía, como Egipto, a diferencia de Argelia. A menudo carecen de dólares para comprar su trigo. Por lo tanto, les interesa acercarse a una Rusia bajo sanciones, que también tiene dificultades para utilizar el dólar, y pagar en otras monedas. China va en la misma dirección con sus rutas de la seda: una línea de ferrocarril a través de la terminal de Zabaïkalsk debe permitir a Rusia venderle trigo directamente, y estos intercambios no se realizarán en dólares. Pekín lo destaca incluso. Esto dice mucho sobre la fragmentación del mundo: cada vez más actores tienen interés en eludir los grandes mercados mundiales que han funcionado durante cincuenta años. El comercio del trigo cuenta la fragmentación del mundo.
Anne Barrat - 4 Septiembre 2026
Anne Barrat - 12 Agosto 2026
Anne Barrat - 12 Agosto 2026