Anne BarratPublicado el 22 Septiembre 2026
Los fertilizantes minerales alimentan hoy a casi la mitad de la humanidad, y el nitrógeno sigue siendo el principal factor de rendimiento de los cultivos extensivos. Pero su fabricación depende en gran medida del gas natural, de ahí su regreso, desde la crisis energética de 2022, a la categoría de tema estratégico. Sin contar su huella de carbono, que los industriales de la agroalimentación buscan ahora reducir.
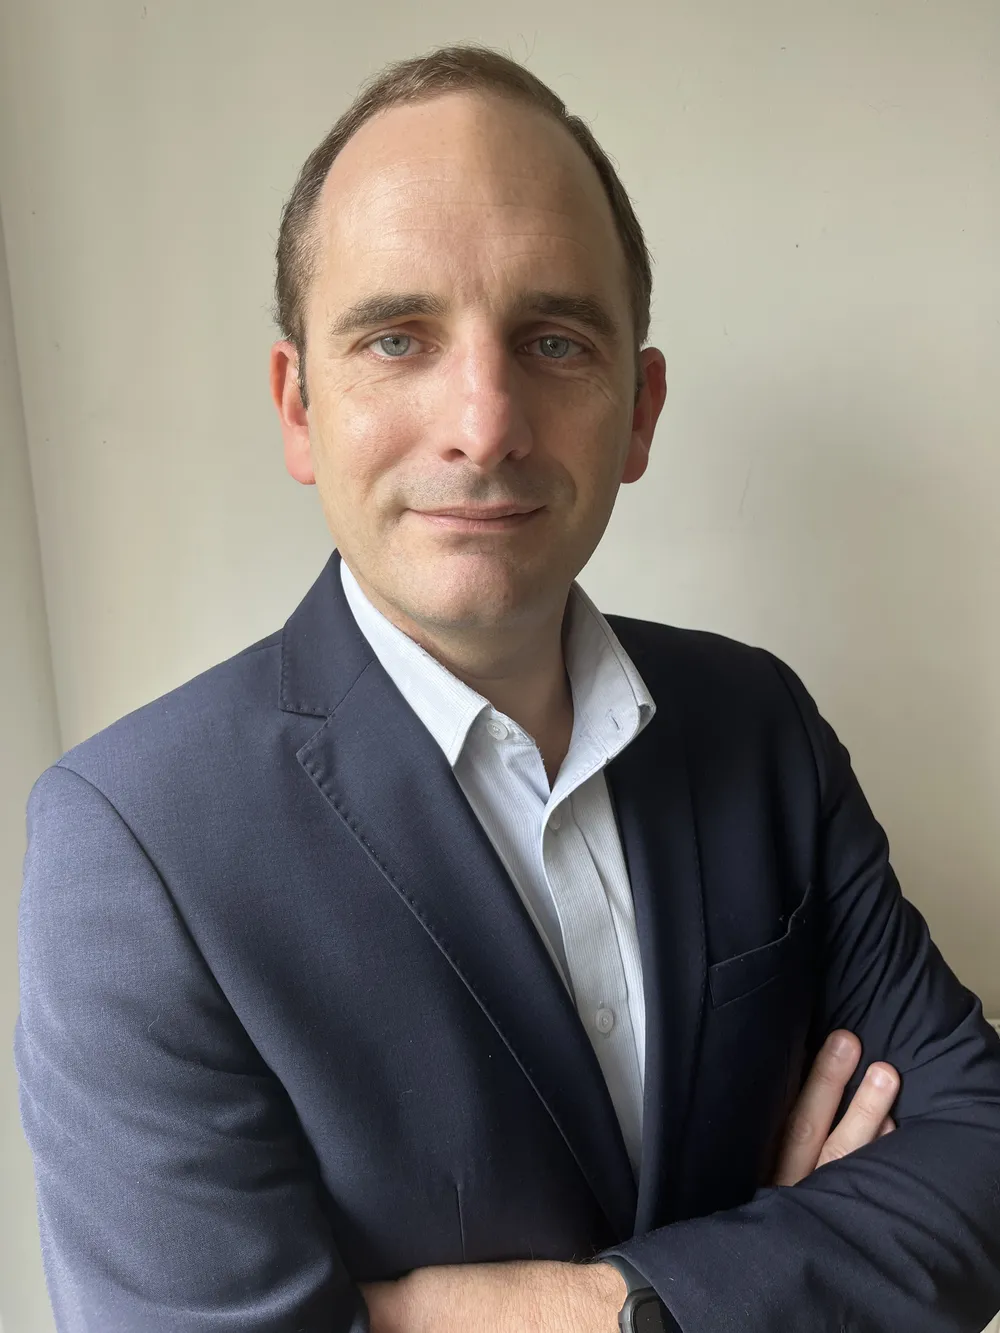
Las soluciones para descarbonizar los fertilizantes han permanecido durante mucho tiempo en la fase de pilotos. La puesta en marcha de la mayor unidad de CCS en Europa en el sitio de Yara Sluikil en los Países Bajos, las hace cambiar de escala. Para Michael Lepelley, el cerrojo se desplaza entonces hacia abajo: la cuestión ya no es "¿sabemos producirlos?", sino quién, en la cadena, aceptará pagar el sobrecoste y dirigir el valor del carbono hasta el consumidor. El desafío, hasta ahora tecnológico, se convierte en económico.
Bloom Agritech: Afirmas que los fertilizantes de bajo carbono están ahora disponibles a gran escala. ¿Por qué 2026 marca un punto de inflexión?
Michael Lepelley: La descarbonización en nuestros sitios de producción no es un tema nuevo en Yara, especialmente con la implementación de catalizadores DeN₂O, que han contribuido a reducir las emisiones de gases de efecto invernadero en un 45 % a nivel mundial entre 2000 y 2015 y en un 55 % en Francia.
Hasta ahora, la reducción de las emisiones del proceso de fabricación de amoníaco ha llevado a probar pilotos, y la puesta en marcha de la instalación de la unidad CCS en 2026 marca un hito importante.
¿Concretamente, qué representa este salto de escala?
Los proyectos piloto representaban hasta ahora unas pocas toneladas. Con la unidad de CCS de nuestra planta de Sluiskil en los Países Bajos, se capturan 800,000 toneladas de CO₂ al año, el equivalente a las emisiones de 174,000 coches al año. Es un cambio de escala con fertilizantes disponibles desde ahora para la campaña 2026/27.
Antes de abordar las soluciones de bajo carbono, ¿cómo se fabrica un fertilizante nitrogenado?
Partimos del nitrógeno del aire — un gas disponible y el más abundante en la atmósfera, que compone casi el 80 %. Pero una planta como el trigo no puede absorberlo directamente: hay que transformarlo, y eso requiere energía como el hidrógeno, que permite fijar este nitrógeno en forma de amoníaco (NH₃). Luego se abren dos vías: reinjectar CO₂ para obtener urea – el primer fertilizante nitrogenado mundial –, o, más elaborado, pasar por la fabricación de ácido nítrico para producir amoniaco (NH₄NO₃), que, a su vez, no contiene carbono.
Es el mantra de Yara desde hace más de treinta años: el amoníaco, mejor absorbido por las plantas, más eficiente, y la forma de nitrógeno menos emisiva en CO₂ equivalente.
"Los fertilizantes nacieron descarbonizados."
¿Elegir el amoníaco es suficiente para producir un fertilizante descarbonizado?
No, no únicamente. Esto evita el carbono alojado en la molécula de urea, pero es solo una pequeña parte del problema. En los procesos convencionales, la mayor parte de las emisiones se producen en la extracción de la molécula de hidrógeno. Porque se necesita hidrógeno para fijar el nitrógeno del aire en forma de amoníaco, y hoy en día, este hidrógeno se obtiene del gas natural, el metano, mediante reformado con vapor: la molécula de gas se rompe para extraer el hidrógeno, lo que libera CO₂ en la atmósfera.
Transformar luego el amoníaco en urea no elimina estas emisiones: la mitad de este CO₂ se reinjecta en la molécula de urea, pero se libera más tarde, en el campo. La emisión se retrasa, no se reduce.
¿Cómo producir este hidrógeno de otra manera?
Producir hidrógeno "verde" – la forma más virtuosa para el medio ambiente – pasa por una electricidad descarbonizada (hidráulica, eólica, solar, e incluso nuclear) que, con la tecnología de electrólisis, rompe la molécula de agua (H2O) para extraer el hidrógeno. Y para anécdota: esta solución no es nada nueva. Desde 1905, los primeros fertilizantes nitrogenados se fabricaban exactamente así, con energía hidroeléctrica como fuente de energía en Noruega. Los fertilizantes nacieron descarbonizados. Luego el gas se impuso, sin comparación, como el vector de hidrógeno más barato.
Hoy en día, el gas puede representar hasta aproximadamente el 90 % del costo de producción de una tonelada de nitrógeno. Y su precio varía considerablemente según las regiones: entre 15 y 30 dólares por millón de BTU (unidad de medida de energía) en Europa, frente a 4 a 5 dólares en Estados Unidos, y casi nada en Rusia.
Si la tecnología data de 1905, ¿por qué el verde sigue siendo tan caro?
Para reducir los costos, es necesario producir a gran escala. Alcanzar esta escala requiere inversiones colosales, que nadie realiza mientras no sea rentable. Mientras permanezcamos en la fase de proyectos piloto, no obtendremos efecto de escala, por lo tanto, no habrá reducción de costos. Se suma el funcionamiento: la electrólisis requiere electricidad verde, que hay que comprar en masa a un precio conocido de antemano. Todos estos bloqueos deben desbloquearse uno a uno.
Sin embargo, hemos demostrado que la tecnología funciona. Nuestra planta de hidrógeno renovable inaugurada en 2024 en Herøya, Noruega, un país idealmente situado, excedentario en electricidad regular, produce algunos miles de toneladas gracias a la tecnología hidroeléctrica. ¿Qué inversor se comprometería en el contexto actual?
"Para reducir los costos, es necesario producir a gran escala. Alcanzar esta escala requiere inversiones colosales, que nadie realiza mientras no sea rentable (...) ¿Qué inversor se comprometería en el contexto actual?"
¿Y la segunda vía, el "azul"?
Continuamos utilizando gas natural, mantenemos su eficiencia industrial, pero capturamos el CO₂ producido durante la fabricación de amoníaco. Luego se licua, se carga en barcos dos veces por semana, con destino a Noruega y el Mar del Norte, donde hemos firmado contratos de almacenamiento a largo plazo. Finalmente, se inyecta a 2,600 metros bajo el fondo marino. Esto se llama CCS, captura y almacenamiento de carbono (carbon capture and storage). El CO₂ secuestrado ya no cuenta en el factor de emisión del producto.
¿Cuánto cuesta este sobrecoste, y sobre qué base de precio?
El sobrecoste del azul representa unos pocos decenas de euros por tonelada más que el convencional. Se mide en relación al producto de referencia del mercado europeo: el amoníaco a 27 % de nitrógeno, el "CAN 27" (Nitrato de Amonio de Calcio). El verde, por su parte, es más caro.
Otra dificultad: estamos atravesando una crisis energética y una crisis agrícola en Europa. Los precios de los insumos son muy volátiles e influenciados por la geopolítica mundial y las cosechas, con la sequía en Europa este verano que ha sido decepcionante y un precio de los cereales siempre bajo.
¿Cuál es su visión del reparto azul/verde para 2030?
En Yara, la mayoría de los volúmenes serán azules. Los fertilizantes producidos con captura y almacenamiento de CO₂ (CAC) son hoy el mejor compromiso: conservan la eficiencia industrial del gas y permiten producir en grandes volúmenes, a un costo mucho menor que los fertilizantes producidos a partir de energías renovables. Los fertilizantes de base de energía renovable seguirán reservados para las cadenas de suministro cuyos pliegos de condiciones o ambiciones de RSE lo requieran, como nuestro socio sueco Lantmännen, que quería un pan sin energía fósil: aunque el azul muestra la misma huella de carbono, no entra en su filosofía. Sin embargo, el azul nunca será gratuito: capturar, licuar, transportar y almacenar el CO₂ tiene un costo. Siempre será un poco más caro que el gris.
"El sobrecosto del azul representa unos pocos decenas de euros por tonelada más que el convencional (...) El azul nunca será gratuito: capturar, licuar, transportar y almacenar el CO₂ tiene un costo. Siempre será un poco más caro que el gris."
Pasemos a la parte final. Para el agricultor que pasa a bajo carbono, ¿qué cambia en la práctica?
Nada, y esa es precisamente toda la ventaja del sistema con una trazabilidad transparente y eficiente. El agricultor recibe exactamente el mismo producto, entregado por el mismo camión. El carácter de bajo carbono no se ve en el producto: se basa en un principio contable, el "balance de masa". Garantizamos que una cantidad equivalente de fertilizante de bajo carbono ha sido producida y vertida en el circuito.
Lo que cambia es que un certificado lo acompaña, adjunto al albarán de entrega: certifica la reducción de emisiones. Este certificado se basa en medidas verificadas por un auditor independiente. A modo de comparación, la producción de un nitrato de amonio francés emite en promedio 3,97 kg de CO₂ por kilo de nitrógeno producido, según la base de referencia Gestim+. Nuestro fertilizante de bajo carbono, producido gracias a la captura y almacenamiento de CO₂ (CAC), permite reducir esta huella hasta un 60%.
Queda una regla simple: un mismo beneficio no puede ser reclamado más de una vez. O este beneficio se transfiere al industrial, un fabricante de chips, por ejemplo, que lo inscribe en su balance; o se queda con el agricultor, quien reduce así la huella de su explotación. Es uno u otro, nunca ambos.
La cadena de suministro está en el centro de su razonamiento. ¿Por qué?
Una cadena de suministro es toda la cadena de valor de un cultivo, del campo a la mesa: el agricultor, la cooperativa, el transformador, la marca, el consumidor. Y esa es la clave de todo. Un fertilizante de bajo carbono cuesta un poco más; si el agricultor lo paga solo, nada cambia. Pero si la cadena se organiza para rastrear, valorar y remunerar este beneficio de carbono hasta el final, el sobrecosto se comparte y se convierte en un valor.
El modelo ya existe en los biocombustibles: la ley, por ejemplo, impone incorporar aceite de colza de bajo carbono en los combustibles. Un agricultor que vende su colza para esta cadena recibe así entre 25 y 40 euros adicionales por tonelada, según los niveles observados en el mercado en 2025. Esta prima, pagada originalmente por las petroleras, le es devuelta por los organismos almacenadores y los distribuidores agrícolas que actúan como intermediarios.
"Un mismo beneficio no puede ser reclamado más de una vez. O este beneficio se transfiere al industrial que lo inscribe en su balance; o se queda con el agricultor, quien reduce así la huella de su explotación. Es uno u otro, nunca ambos."
¿Qué hay que recordar, en el fondo?
Dos mensajes, inseparables. Primero, los fertilizantes de bajo carbono existen: están disponibles, desde ahora. En segundo lugar, hay que organizar toda la cadena: cooperativas distribuidoras, transformadores, industria agroalimentaria, para financiar este sobrecosto. Porque, al final, quien paga, somos tú y yo.
Quiero vender a ciudadanos, no a consumidores. El bajo carbono encarece una baguette en apenas unos céntimos. Un ciudadano los pagaría sin dudar. Un consumidor, en cambio, preferirá más naturalmente la baguette más barata. Todo el desafío es dirigir esos céntimos hasta el agricultor. Nuestro trabajo se detiene en la puerta de la granja. Más allá, todo depende de la cadena: sin ella para rastrear el bajo carbono y valorar sus beneficios ambientales hasta el consumidor, la descarbonización no es más que un argumento de comunicación.
"Una cadena de suministro es toda la cadena de valor de un cultivo, del campo a la mesa: el agricultor, la cooperativa, el transformador, la marca, el consumidor (...) Un fertilizante de bajo carbono cuesta un poco más; si el agricultor lo paga solo, nada cambia."
Anne Barrat - 4 Septiembre 2026
14 Agosto 2026
Anne Barrat - 12 Agosto 2026