Anne BarratPublicado el 29 Septiembre 2026
China se ha convertido en el segundo exportador mundial de agroequipos, detrás de Alemania y delante de Estados Unidos. ¿Hasta dónde puede llegar su avance en Europa? En una nota publicada el 29 de septiembre, Jérémy Denieulle, director de estudios de Agriculture Stratégies, y Sandrine Doppler, analista de prospectiva e inteligencia económica, examinan las ambiciones de los fabricantes chinos y los obstáculos que enfrentan en el mercado europeo.
La actualidad da una resonancia particular a su análisis. Del 6 al 9 de octubre, el fabricante chino Zoomlion presentará en el Sommet de l'Élevage de Clermont-Ferrand una gama completa de tractores, hasta potencias híbridas altas. Una señal más de una voluntad de conquista que, sin embargo, se enfrenta a una paradoja: los fabricantes chinos saben producir tractores potentes, pero no logran imponerse en este segmento en Europa.
Más allá de la competencia entre fabricantes, la nota cuestiona la solidez de las redes de concesionarios, las consecuencias del derecho a la reparación y de la electrificación, así como las dependencias industriales de la agricultura europea. Aquí están las principales enseñanzas de un análisis profundo que les invitamos a leer en su totalidad en el sitio de Agriculture Stratégies.
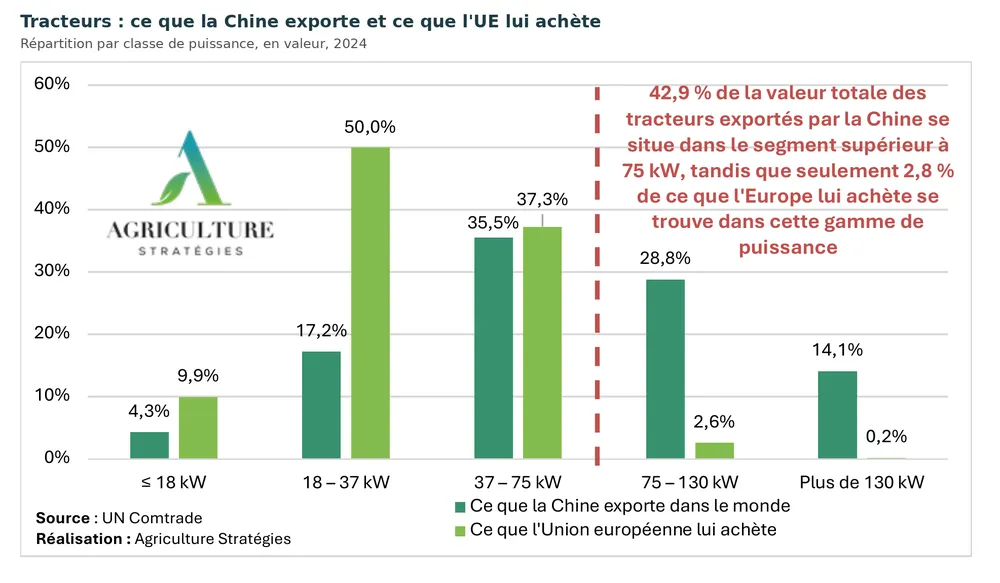
Entre 2017 y 2025, las importaciones europeas de tractores chinos pasaron de 87,9 a 567 millones de euros. Entre los tractores importados de países fuera de la Unión Europea, China ahora proporciona el 47 % de los modelos de 18 a 37 kW y el 35 % de los de 37 a 75 kW: máquinas destinadas principalmente a la horticultura, la viticultura y la ganadería.
Por encima de 75 kW, en cambio, su participación se estanca entre el 1 y el 3 % desde 2017. Sin embargo, es precisamente ahí donde se encuentra el corazón del mercado agrícola europeo: el tractor estándar matriculado en Francia en 2025 desarrolla en promedio 166 caballos, es decir, 122 kW.
Este techo no refleja una incapacidad industrial. Las altas potencias representan cerca del 43 % del valor de los tractores que China exporta en el mundo, principalmente hacia el espacio postsoviético, las Américas y otros mercados fuera de Europa. Pero solo representan el 2,8 % de lo que la Unión Europea le compra.
El cerrojo se encuentra en otro lugar: en el servicio y la distribución. Un agricultor que compra un tractor de 150 caballos también debe poder contar con un técnico y piezas disponibles cerca, durante los diez a quince años que durará su máquina. Una avería en plena época de siembra o cosecha puede costar mucho más que la propia reparación. Sin embargo, según la Autoridad de la Competencia, cuatro fabricantes, es decir, John Deere, AGCO, CNH y CLAAS, concentran cerca del 90 % del mercado francés. Sus redes de concesionarios, organizadas especialmente en torno a exclusividades territoriales, constituyen una barrera difícil de superar para los nuevos entrantes.
Al no poder imponerse directamente en el mercado europeo de potencias altas, los fabricantes chinos multiplican las estrategias de implantación, disponiendo de varios palancas:
– Comprar una marca y su red: Zoomlion controla desde 2020 al fabricante alemán Rabe, recuperando así una marca histórica, un sitio industrial y una red de distribuidores.
– Apoyarse en redes de distribución existentes: en Polonia, Lovol recluta, entre otros, a antiguos concesionarios de las marcas Ursus, Zetor o Belarus.
– Organizar el servicio postventa: Zoomlion desarrolla un almacén de piezas en Alemania para abastecer el mercado europeo.
– Solicitar apoyos públicos: en Hungría, Zoomlion ha obtenido una ayuda de aproximadamente 18 millones de euros para una inversión industrial de 110 millones de euros, dedicada a equipos de elevación y no a tractores.
– Reclutar competencias europeas: los fabricantes chinos se rodean de profesionales experimentados para dominar las especificidades comerciales y regulatorias del mercado.
Tres evoluciones son susceptibles de debilitar el cerrojo de los concesionarios y favorecer la llegada de nuevos competidores:
- Una red debilitada. El mercado francés de agroequipos ha retrocedido un 20 % en dos años. Los concesionarios en dificultades podrían verse tentados a diversificar su oferta al acoger nuevas marcas.
- El derecho a la reparación. En Estados Unidos, un acuerdo alcanzado en julio de 2026 obliga a Deere a abrir más el acceso a sus software y herramientas de diagnóstico. Una máquina más fácilmente reparable podría convertirse en un argumento comercial para un nuevo entrante.
- La electrificación. Al reducir algunas necesidades de mantenimiento mecánico y facilitar el diagnóstico a distancia, podría modificar el papel tradicional de los concesionarios. Un cambio del que los fabricantes chinos, ya bien posicionados en las baterías, podrían beneficiarse.
« La dependencia industrial no está por venir: ya está instalada », subraya Sandrine Doppler. Los fabricantes europeos se abastecen en efecto en China para una parte de sus componentes electrónicos y de sus baterías, mientras que sus software se basa en gran medida en tecnologías norteamericanas.
« Europa es así doblemente dependiente: del software norteamericano por un lado, del material y de las materias primas chinas por el otro », constata, antes de concluir: « La cuestión pertinente no es, por tanto, si los fabricantes chinos entrarán en el mercado europeo, sino qué dependencia está dispuesta a aceptar Europa, y qué sucede con su soberanía agrícola el día en que los flujos se interrumpen o son instrumentalizados. »
Aurore Dupont - 13 Julio 2026
Aurore Dupont - 24 Junio 2026
Aurore Dupont - 17 Junio 2026