Anne BarratPublicado el 12 Agosto 2026
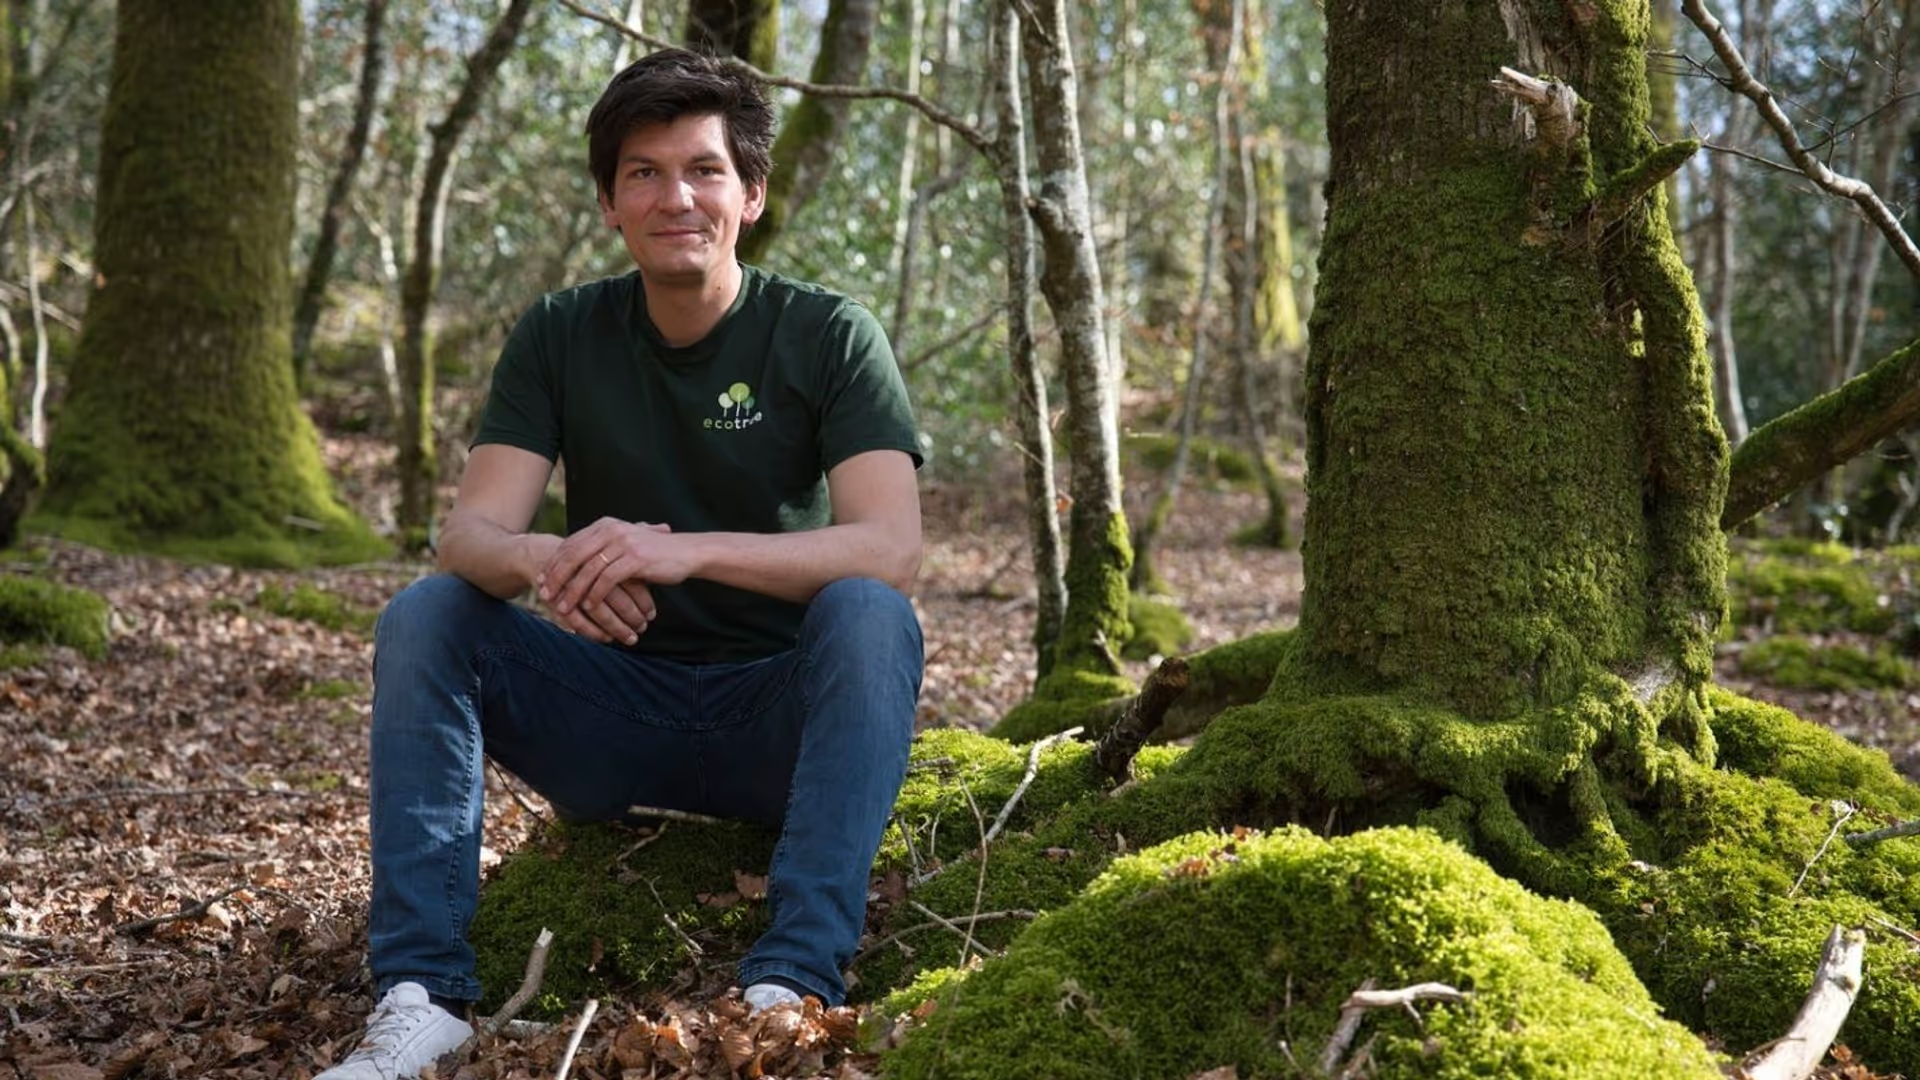
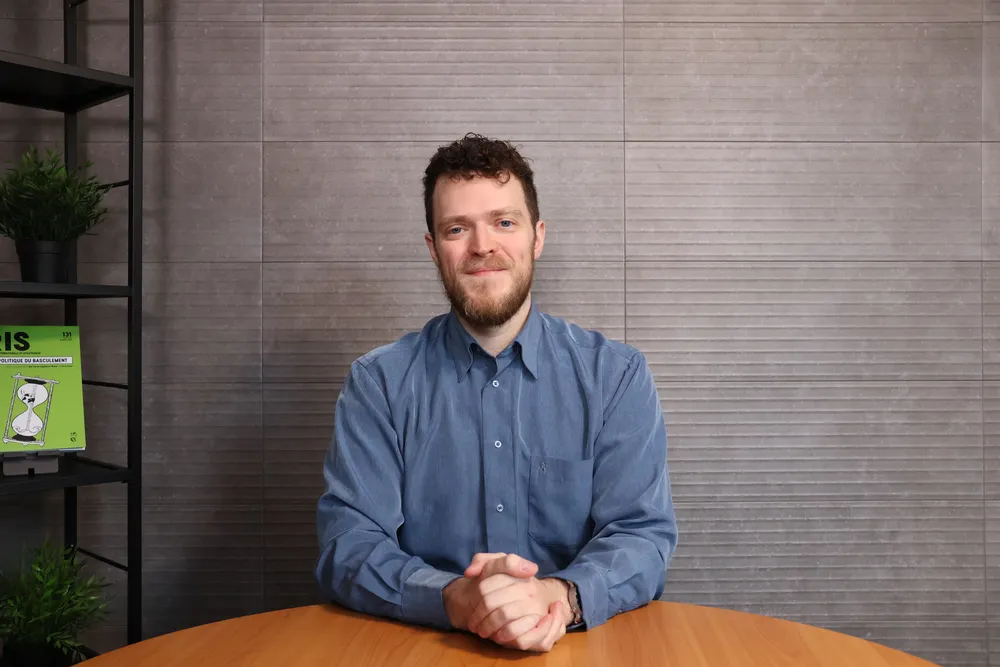
Veinticinco años desde que existe el mecanismo de créditos de carbono, tantos años de promesas y controversias. Erwan Le Méné conoce este mercado desde dentro. Especialista en la valorización de activos naturales, desarrolla proyectos de créditos de carbono forestales y acompaña a fondos de inversión comprometidos con la financiación de los bosques. En esta entrevista, ofrece un diagnóstico sin rodeos: « no hay dinero en el bosque ». Su convicción es igualmente clara: ninguna herramienta, ya sean los créditos de carbono, los mercados voluntarios o los financiamientos públicos, será suficiente por sí sola. Para restaurar los ecosistemas forestales, será necesario aprender a combinarlos.
Bloom Agritech: Ustedes se encuentran a diario con propietarios forestales y con los fondos que compran sus masas forestales. ¿Restaurar o adaptar un bosque, realmente cuesta tanto?
Erwan Le Méné: Mucho más de lo que parece, y el problema principal se resume en una frase: no hay dinero en el bosque. Nuestro día a día consiste en encontrarnos con propietarios que han heredado una parcela de sus abuelos, a menudo pequeña, de apenas unos pocos hectáreas. A los sesenta años, apenas reciben 800 euros de pensión, y aprenden que tendrían que desembolsar alrededor de 400,000 euros para financiar una reforestación. La inversión forestal se piensa a medio siglo: las familias simplemente no pueden soportarlo. Y una gestión virtuosa, mixta, diversificada, cuesta más y genera menos que un monocultivo. No hay milagro: es como en la agricultura, donde plantar setos y diversificar los cultivos incrementa la factura.
« La inversión forestal se piensa a medio siglo: las familias simplemente no pueden soportarlo »
¿No están los créditos de carbono precisamente diseñados para aportar ese dinero?
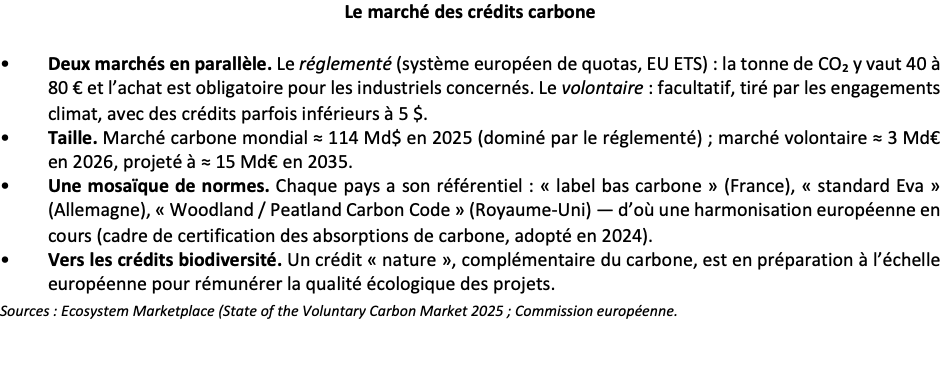
El principio es seductor: una empresa con una alta huella de carbono primero reduce sus emisiones, y luego compensa lo que no puede eliminar – sus emisiones residuales – financiando proyectos que secuestran carbono. Europa se ha comprometido a alcanzar cero emisiones netas para 2050, en todas sus emisiones. Pero un crédito de carbono no es más que un cálculo matemático, y este cálculo no se opone a la calidad ecológica del proyecto. Como resultado, puede recompensar exactamente lo que debería ser proscrito.
¿Es decir?
Es toda la ambigüedad del sistema. En una misma hectárea, un monocultivo de coníferas genera más créditos que un bosque mixto: los coníferos crecen el doble de rápido, a razón de 2,000 pies por hectárea: más árboles, por lo tanto, más carbono capturado. Una empresa puede así financiar, con toda buena conciencia, este tipo de plantación a veinte euros la tonelada. Sin embargo, el monocultivo forestal es equivalente a la agricultura intensiva: pesticidas, suelos empobrecidos, biodiversidad colapsada. Bajo los coníferos, los pájaros ya no anidan, los escarabajos no encuentran depredadores y proliferan. El crédito de carbono, mal diseñado, financia el error del pasado.
« El crédito de carbono, mal diseñado, financia el error del pasado »
¿Las ayudas fiscales no compensan este sesgo?
Existen: la ley Sérot-Monichon prevé que la tenencia de bosques da derecho a reducciones fiscales y a alivios en los derechos de sucesión. Pero durante mucho tiempo han mantenido el mismo defecto. Hace quince años, un propietario podía talar su bosque, vender la madera, y luego financiar la replantación con créditos de carbono: recibía dinero dos veces, una primera por la venta de la tala, y una segunda por los créditos destinados a pagar la reforestación. Y, en la mayoría de los casos, estos propietarios ya eran adinerados: habría sido paradójico que un gran industrial financiara la restauración de un patrimonio ya considerable. El Estado ha ajustado las reglas – obligación de reforestar en dos años bajo pena de perder la ventaja fiscal, no elegibilidad de las talas ya remuneradas –, y eso es algo bueno. Pero regular no crea dinero. La cuestión del financiamiento sigue siendo un tema pendiente.
« Regular no crea dinero »
¿Qué vías le parecen hoy las más prometedoras?
La primera consiste en un nuevo instrumento que hemos estado pidiendo desde hace años y que finalmente llega a escala europea: el crédito « naturaleza », o crédito de biodiversidad. La idea es añadir al crédito de carbono un índice de biodiversidad y adaptación al cambio climático. Una plantación puede mostrar mucho carbono y un índice ecológico muy bajo, sin cambiar nada en las prácticas. El crédito de biodiversidad, que se espera que se vuelva obligatorio al igual que el de carbono, aporta un complemento de precio a los buenos proyectos — para que quien lo hace bien no sea desventajado frente a quien lo hace mal. Es la corrección directa del paradoja.
¿Y la segunda?
La financiarización del activo forestal. Dado que las familias fragmentadas no tienen la superficie financiera necesaria, hay que buscarla donde se encuentra: en los fondos. Mi trabajo principal, hoy, consiste en ser un operating partner de sociedades financieras convencidas de que los bosques valdrán mucho en diez, quince o veinte años. Compramos bosques degradados — por lo tanto, baratos, ya que la posición de negociación es favorable —, tenemos los medios para restaurarlos, y reconstruimos masas forestales. Es el enfoque denominado « value add », como en el inmobiliario: comprar un bien deteriorado, renovarlo, y hacer que su valor aumente. Grandes inversores, como Mulliez, Amundi, o Ardian, por nombrar algunos, construyen así carteras de activos naturales destinados a ser vendidos en veinte o treinta años. Un bosque dañado vale alrededor de 10,000 euros por hectárea, un bosque premium 20,000, un bosque incendiado 3 a 4,000.
« Los bosques valdrán mucho en diez, quince o veinte años »
¿Este diagnóstico se aplica solo a Francia?
Es un problema europeo. Lo que distingue a los países es la parte de propiedad pública. La excepción francesa es que el 70 % de los bosques pertenece a propietarios privados, a menudo parcelados y desprovistos. En Rumanía, la proporción es estrictamente inversa: el 70 % pertenece al Estado. Ni uno ni otro es una garantía automática de buena salud: todo depende de quién gestiona y cómo.
¿Si tuvieras que resumir la receta?
No existe una herramienta milagrosa. Ningún palanca es suficiente por sí sola: se necesita un conjunto. Endurecer la regla fiscal para dejar de subvencionar las malas prácticas; añadir al crédito de carbono un crédito de biodiversidad que finalmente recompense los buenos proyectos; y hacer entrar capitales pacientes, capaces de comprar y restaurar los bosques que las familias ya no pueden mantener. Juntos, pueden finalmente poner dinero donde nunca ha habido.
« Faciendo entrar capitales pacientes, capaces de comprar y restaurar los bosques que las familias ya no pueden mantener. Juntos, pueden finalmente poner dinero donde nunca ha habido »
Anne Barrat - 25 Septiembre 2026
Michel J. F. Dubois - 25 Septiembre 2026
Anne Barrat - 24 Septiembre 2026