Anne BarratPublié le 25 Septembre 2026
Le 5 août 2010, Vladimir Poutine annonçait la fermeture des exportations de blé russe ; dix jours plus tard, le 15 août, l'embargo entrait en vigueur et les prix flambaient. Le 4 août 2026, une note de Bloomberg ravivait la même peur : après les frappes sur Odessa, les exportations agricoles ukrainiennes pourraient être amputées de plus de moitié cette campagne – 29,6 millions de tonnes au lieu des 64,4 attendues –, et les silos du pays, près de 59 millions de tonnes de capacité, saturés dès novembre.
Seize ans plus tard, presque jour pour jour, deux spécialistes du négoce des céréales de la mer Noire confrontent leurs analyses : Swithun Still, ancien président de la Gafta, l'association mondiale du commerce des grains, fondateur de Solaris Commodities, qui fut l'un des principaux exportateurs de blé russe, et aujourd'hui à la tête de Still Grain, et Rory Deverell, fondateur du cabinet Black Silo Commodity Consulting. Crise ou pas crise ? Le premier répond « largement surestimé ». Le second répond « crédible ».
Bloom Agritech : De nombreux observateurs évoquent un possible choc sur le marché du blé. Scénario crédible, ou largement surestimé ?
Swithun Still : Surestimé, et largement. Le risque de choc existe, mais il ne faut pas le dramatiser. La récolte russe dépasse cette année 92 millions de tonnes, selon des analystes fiables comme SovEcon ou IKAR, et les stocks sont là. À eux deux, la Russie (20 à 25 % du blé exporté) et l'Ukraine (5 à 11 %) pèsent près de 30 % du commerce mondial, presque tout en mer Noire. Les frappes en mer d'Azov et en mer Noire sont un vrai choc logistique, mais le blé continue de partir : les navires chargent tous les jours. Le blé est là, le blé bouge.
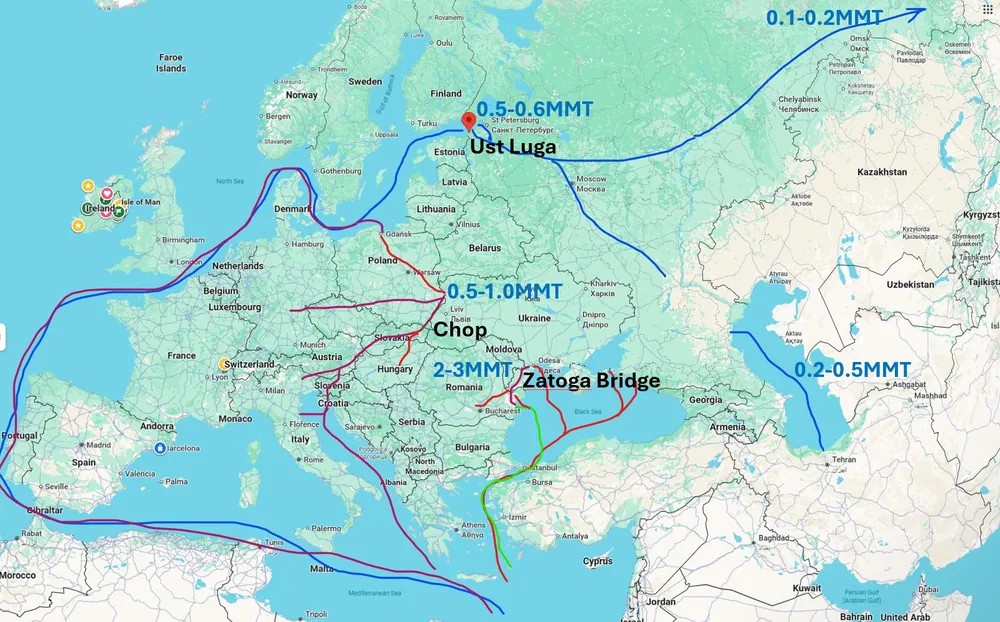
Rory Deverell : Crédible, parce que la perturbation est déjà là. La question n'est donc pas de savoir si le choc va se produire, mais combien de temps il va durer, et ce que la chaîne logistique peut encaisser entre-temps. Les itinéraires de substitution sont environ deux fois moins performants que les ports en eau profonde, pour un coût deux à trois fois supérieur.
Le risque vient-il vraiment des exportations russes et ukrainiennes, ou, plus en amont, de la capacité même de ces pays à produire et récolter ?
Swithun Still : La vraie question, c'est la disponibilité physique du blé, et elle est là. La récolte est bonne : ce que nous vivons est un problème de logistique, pas de production. Si le blé ne sort pas au volume voulu maintenant, il sortira plus tard ; du blé, on en stocke des années, à condition d'avoir des silos, de la ventilation et une fumigation. Les exportations peuvent être gênées par des sanctions dites secondaires – des banques qui refusent de financer une cargaison russe par excès de prudence – mais le blé, lui, n'est sanctionné nulle part. Et il se trouve toujours une banque, à Dubaï ou ailleurs, pour faire l'affaire : le paiement se règle alors en dirhams, parfois en livres turques, en euros, voire en yuans.
Rory Deverell : Aujourd'hui, les grains sont là et seront récoltés : pour la campagne 2026/27, c'est une affaire de logistique, pas d'offre en amont. La vraie rupture porterait plutôt sur 2027/28, si les producteurs ne parvenaient pas à financer et à écouler leur récolte 2026/27.
Si la Russie peinait à récolter et à exporter son blé en raison de contraintes logistiques, énergétiques ou financières, quelles conséquences pour le marché mondial ?
Swithun Still : Le scénario me paraît peu probable. Les difficultés actuelles en mer d'Azov se régleront : Moscou subventionne déjà le transport ferroviaire pour faire sortir davantage de blé par les ports baltes, Vysotsk et Oust-Louga. Acheminer le grain vers le nord n'a rien d'évident quand il est produit au sud, autour de Rostov, Krasnodar ou Stavropol, à quelques dizaines de kilomètres des ports, mais c'est précisément à cela que servent les subventions.
Rory Deverell : Je n'y vois pas de risque substantiel. Le seul point d'attention concerne les semis de la récolte 2027. Si les surfaces en blé reculent, ce ne sera pas parce que le blé coûte trop cher à produire, mais parce que le colza rapporte davantage : le rapport de prix colza/blé est remonté autour de 2,3, un niveau qui pousse mécaniquement à semer de l'oléagineux plutôt que de la céréale. C'est un arbitrage d'assolement, pas une crise de compétitivité.
Quel est aujourd'hui le risque que les marchés céréaliers sous-estiment le plus ?
Swithun Still : Le marché aime le risque : sans risque, pas de volatilité. Il est donc rare qu'il le sous-estime. Le vrai angle mort, c'est une chaîne d'approvisionnement devenue trop « juste-à-temps », et des pays sans filet : l'Éthiopie, le Soudan, où des États instables n'ont ni les moyens ni les infrastructures de stockage. À l'inverse, l'Égypte impose par la loi six mois de consommation en réserve. Je me souviens du 5 août 2010 : Poutine annonçait la fermeture des exportations russes, effective dix jours plus tard. La complaisance, qui consiste à penser « on produira toujours assez », voilà le vrai danger.
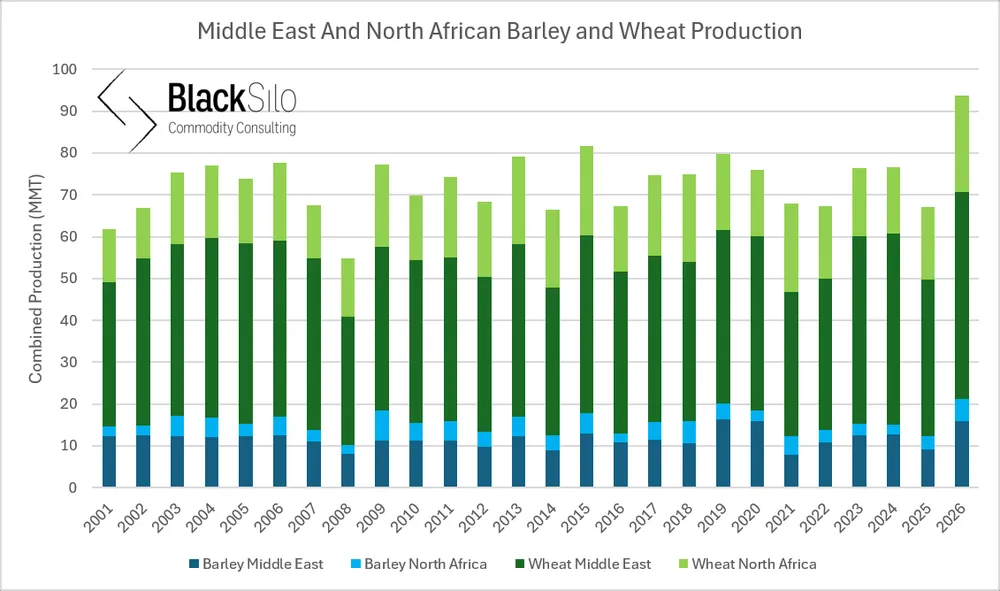
Rory Deverell : L'autosuffisance croissante des marchés destinataires. Le Moyen-Orient et l'Afrique du Nord ont récolté cette année un record de 94 millions de tonnes de petites céréales, blé et orge confondus. C'est cette production-là qui commande la demande d'importation, et le marché la sous-estime.
Les difficultés annoncées sur le maïs peuvent-elles, directement ou indirectement, aviver les tensions sur le blé ?
Swithun Still : Tout est lié : les céréales sont corrélées, quand le blé se tend, le maïs suit, et inversement. Mais il n'y a pas de problème mondial sur le maïs : les États-Unis et le Brésil, devenu premier producteur, dominent ; l'Ukraine reste confortable, comme la Roumanie, la Bulgarie ou la Serbie. La France pèse peu, bien moins que l'Ukraine : même amputée de 30 à 40 %, sa récolte reste un non-sujet mondial. Pas d'effet domino sur le blé.
Rory Deverell : Possible, mais l'Union européenne compensera son déficit de maïs en donnant davantage de blé et d'orge à ses animaux. C'est d'abord un sujet de céréales fourragères, distinct de la question du blé meunier de la mer Noire.
Les stocks mondiaux sont-ils suffisants pour absorber un choc simultané en Russie et en Ukraine ?
Swithun Still : Oui, mais attention : le stock mondial est un chiffre trompeur, car inégalement réparti. La Chine en détient énormément, du moins selon ses statistiques officielles, invérifiables. Reste qu'il y a bien des stocks en Europe, en Russie et dans les pays producteurs.
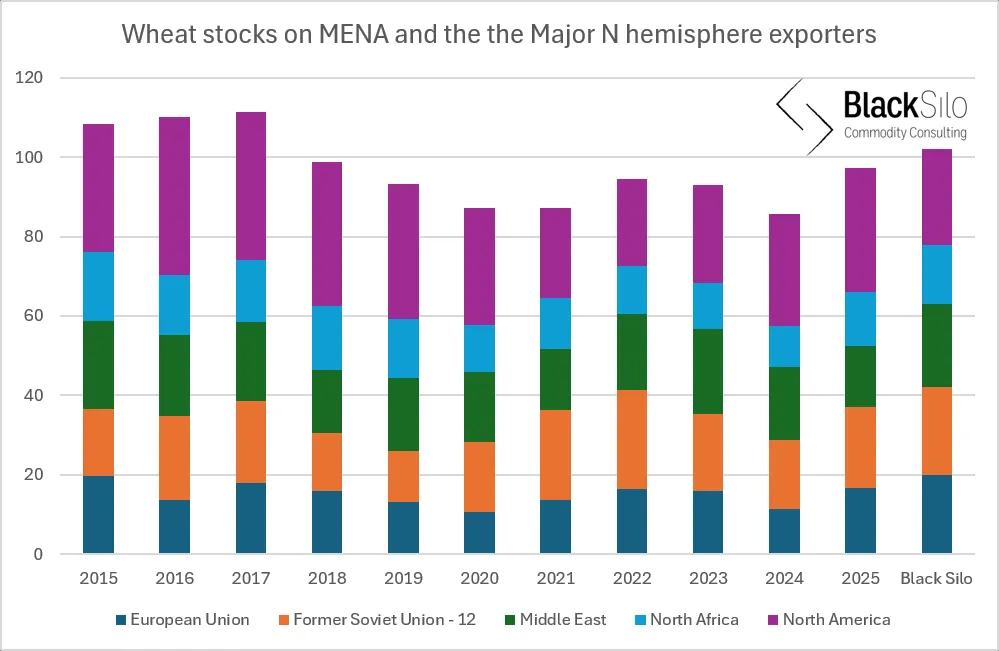
Rory Deverell : Oui. La région concernée reporte plus de 100 millions de tonnes de stocks de la campagne précédente, le plus haut niveau depuis 2017.
Au-delà des prix, quelles seraient les premières filières agricoles et agroalimentaires touchées ?
Swithun Still : Les fabricants d'aliments pour animaux, la boulangerie et, surtout, les pays structurellement dépendants des importations de blé, au premier rang desquels ceux d'Afrique.
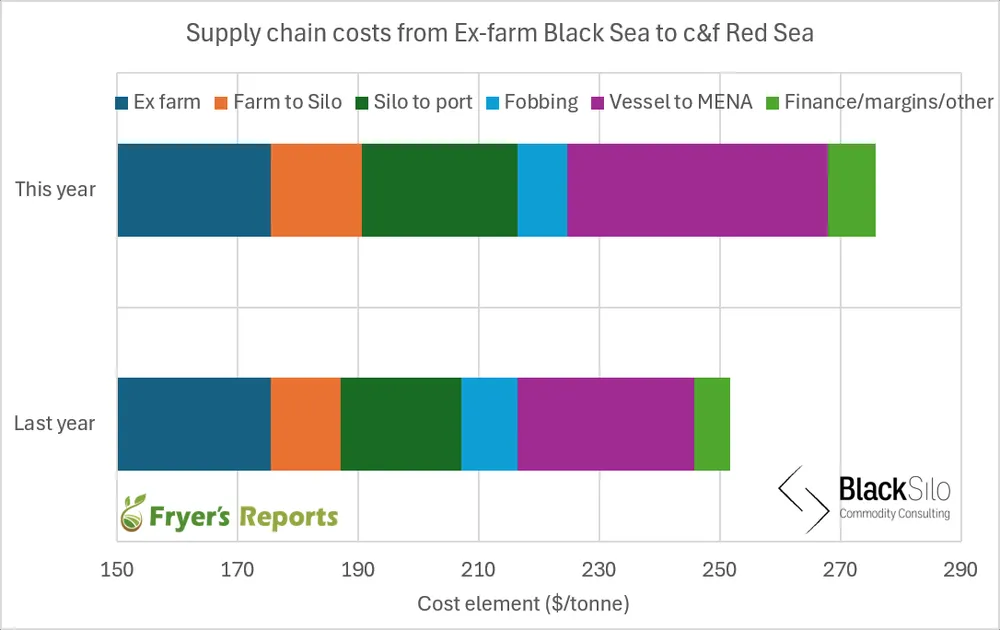
Rory Deverell : La première filière touchée, c'est la logistique elle-même. Amener une tonne de blé de la ferme, en mer Noire, jusqu'aux ports de la mer Rouge coûte aujourd'hui de l'ordre de 275 dollars, contre 250 un an plus tôt. Or, c'est le fret maritime vers le Moyen-Orient et l'Afrique du Nord qui explique l'essentiel de la hausse. En aval, la conséquence est mécanique : plus la chaîne coûte cher et se complexifie, plus les pays importateurs ont intérêt à la raccourcir, c'est-à-dire à produire eux-mêmes.
La situation remet-elle en cause la stratégie de souveraineté alimentaire de nombreux pays ?
Swithun Still : Elle sépare deux mondes. Les pays qui ont légiféré des réserves stratégiques – l'Égypte par exemple, qui impose six mois de consommation – sont protégés. Les États plus fragiles, comme l'Éthiopie ou le Soudan, qui n'ont ni les moyens ni les silos, restent exposés. La leçon n'est pas de produire à tout prix, mais de se doter de stocks.
Rory Deverell : Moins qu'autrefois. Les pays du Moyen-Orient et d'Afrique du Nord ont gagné 35 millions de tonnes de production de blé et d'orge, et signent cette année un nouveau record.
Plus largement, la concentration des exportations mondiales de blé entre quelques grands pays est-elle devenue un risque systémique ?
Swithun Still : Moins qu'on ne le dit. La mer Noire pèse lourd, mais l'offre reste diversifiée : Union européenne, Canada, Australie, États-Unis, Argentine sont tous de gros exportateurs. Quand une origine se ferme, une autre prend le relais; c'est ce qui limite le risque systémique.
Rory Deverell : La dernière campagne a offert le plus large éventail d'origines concurrentes depuis des décennies. Les pays du Moyen-Orient et d'Afrique du Nord gagnent en autonomie, la Turquie est plus souvent exportatrice nette qu'importatrice, et l'Inde dispose elle aussi d'un excédent exportable.
S’il ne fallait surveiller qu’un seul indicateur dans les prochaines semaines pour anticiper l’évolution du marché du blé, lequel choisiriez-vous ?
Swithun Still : Les volumes réellement exportés, tels que les suit notamment SovEcon. Il faut regarder ce qui est effectivement chargé et expédié depuis les ports. Tant que le blé continue de sortir, la perturbation reste logistique ; si ces flux s'interrompent durablement, le problème change de nature.
Rory Deverell : Les indices du marché physique de Fryer's Reports. Que les prix suivent, ou ne suivent pas, les marchés à terme, c'est un signal sur la direction du marché. Encore faut-il des données fiables, car contrairement aux marchés à terme, le marché physique est opaque.
Michel J. F. Dubois - 25 Septembre 2026
Anne Barrat - 24 Septembre 2026
Anne Barrat - 4 Septembre 2026